Alpha

Toutes mes réponses sur les forums
-
AuteurMessages
-
3 novembre 2018 à 8 h 22 min en réponse à : Détection incendie – est-ce que je mérite de brûler en enfer ? #1034770
Alpha
Membregrmff a écrit :S'il y a une centrale aux normes, je ne vois pas l'intérêt d'en mettre une nouvelle.C'est aussi mon avis.
Le syndic et le conseil de copropriété reprochaient essentiellement qu'il n'y avait actuellement pas de transmetteur d'appel via GSM ni de détecteurs de fumée dans les parties communes, juste des poussoirs.
Et arguant que la sécurité n'avait pas de prix; il poussaient pour l'installation d'une toute nouvelle installation. L'argument de la sécurité me semble un peu facile et permet de justifier n'importe quoi, surtout auprès de personnes agées…
Voici ce qu'il y a aujourd'hui:

 )
Est-ce suffisant? Faut-il vraiment des détecteurs de fumée dans les communs et une centrale avec transmetteur d'appel?
D'autant plus que ce ne sont pas les détecteurs d'incendie dans les communs ni le transmetteur d'appel qui empêcheront un incendie ou l'éteindront. Tout au plus, les secours pourraient, en théorie, éventuellement être prévenus un peu plus tôt grâce à ce système.
Mais sachant qu'il n'y a rien d'inflamable dans les communs et que les portes des appartements et des communs sont toutes RF, je me dis qu'avant que de la fumée d'un incendie dans un appartement arrive dans les communs, l'incendie devra être violent et aura certainement déjà été repéré par d'autres moyens.
grmff a écrit :16.500€ me semble très excessif.
Cela me rappele mon devis premier devis pour une centrale de détection incendie, à 25.000€. Au final, je pense que cela m'a coûté 10x moins cher, pour une centrale (analogique, et non adressable)Je n'ai pas de base de comparaison, mais ça me semblé cher aussi. Le devis projetté rapidement par le syndic mentionnait 8700€ de main d'oeuvre, ce qui me semble énorme. Et il ne faut pas oublier que ce type d'installation nécessite une maintenance annuelle et n'est pas éternelle non plus (j'imagine aussi que certains éléments seront à remplacer après +/- 10-15 ans, comme les détecteurs par exemple).
2 novembre 2018 à 18 h 03 min en réponse à : Détection incendie – est-ce que je mérite de brûler en enfer ? #1034767MembreBonsoir Luc,
Voici la réponse à tes questions:
Q1: La copropriété comporte 44 appartements (répartis sur 3 "blocs" qui se touchent, donc 3 entrées séparées)
Q2: Aucun parking souterrain, dans aucun des blocs
Q3: Région walonne
Q4: Syndic pro agréé IPI : Oui
Q5: Statuts coordonés avec la loi de 2010: Oui
Merci d'avance pour ton aide.
Cordialement,
Alpha
2 novembre 2018 à 17 h 52 min en réponse à : Détection incendie – est-ce que je mérite de brûler en enfer ? #1034766MembrePIM a écrit :Ce n'est absolument pas le rôle du conseil de copropriété tout ça…
C'est le boulot du syndic.Bonsoir PIM,
Je ne sais pas trop qui est à l'initiative de cette proposition.
Le syndic l'a mise à l'ordre du jour et l'a exposée brièvement, mais ce sont plutôt certains membres du conseil qui l'ont défendue bec et ongles. Le syndic allait bien sûr dans le même sens et le sujet avait visiblement été discuté préalablement entre le conseil de copropriété et le syndic.
Le devis a été demandé par le syndic qui a déjà fait placer le même type de centrale dans un autre immeuble, si j'ai bien compris.
15 mai 2018 à 14 h 51 min en réponse à : Bientot alternative aux chaudieres Gaz condensation #1025675Membreninifel a écrit :Et si vous interrogiez le(s) fabicant(s) leader pour nous donner des news techniques consistantes via leur réponse ?J'y ai pensé aussi, mais les fabriquants n'ont aucune ligne téléphonique pour répondre aux questions des particuliers.
J'ai aussi envoyé des messages chez certains via un formulaire de contact sur leur site (Vaillant entre-autres si je me souviens bien) et aucun n'a daigné me répondre… Pas très commercial tout ça, mais c'est comme ça.
J'avais pensé me rendre à Batobouw pour discuter avec l'un ou l'autre technico-commercial sur un stand, mais je n'ai pas trouvé le temps d'y aller.
Entretemps, dans ma copropriété, on a décidé de "faire durer" les chaudières existantes le plus longtemps possible en espérant l'arrivée sur le marché de chaudières atmosphériques répondant à la directive EU Ecodesign dans les prochains mois/années qui nous permettrait d'éviter de changer les conduits de cheminée.
29 décembre 2017 à 13 h 45 min en réponse à : Bientot alternative aux chaudieres Gaz condensation #1025674MembreJe me demande aussi s'il ne serait pas judicieux de remplacer rapidement les chaudières actuelles de la copropriété par des chaudières atmosphériques (toujours commercialisées), avant septembre 2018 (date de l'entrée en vigueur du règlement européen). Et lorsque ces nouvelles chaudières atmosphériques seront à remplacer à leur tour, 10-12 ans plus tard, il y aura probablement des chaudières atmosphériques conformes aux normes européennes. Comme ça, on évite de devoir toucher aux cheminées existantes. Qu'en pensez-vous?
29 décembre 2017 à 10 h 33 min en réponse à : Bientot alternative aux chaudieres Gaz condensation #1025673MembreMerci pour l'information, rodes 🙂
Le sujet m'intéresse fortement car je suis propriétaire de deux appartements équipés de chaudières atmosphériques Bulex qui ont une dizaine d'années et dont j'aimerais programmer le remplacement.
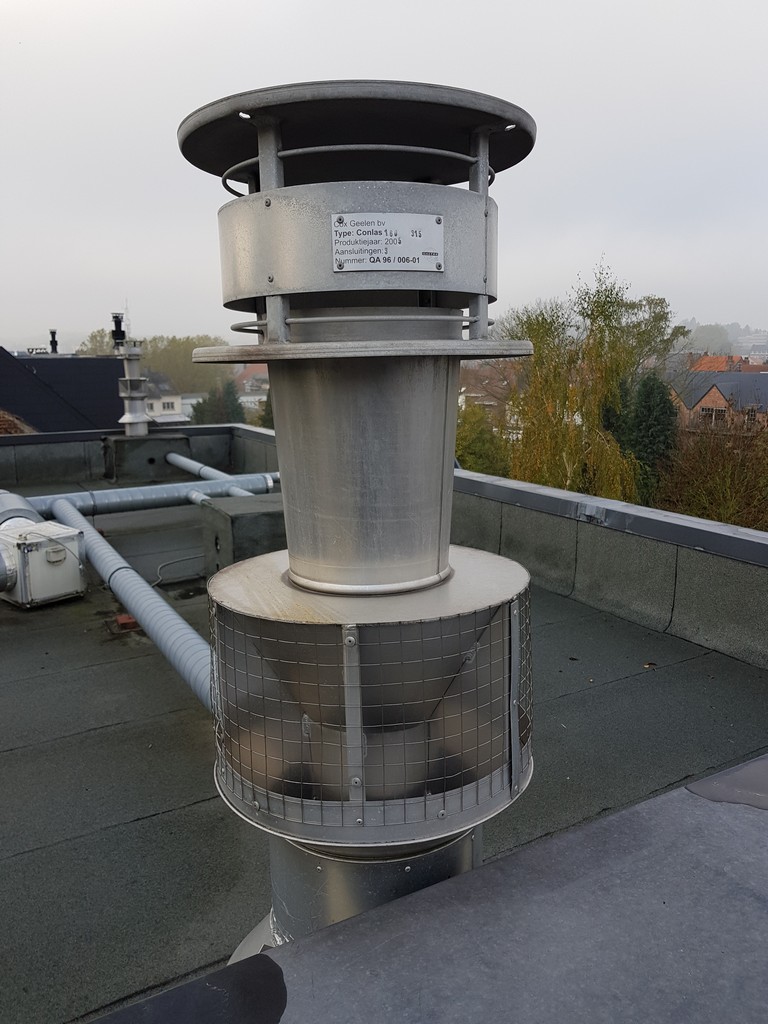
Problème: bien que le bâtiment date de 2005, les 8 cheminées collectives CLV (voir photo) ne sont à priori pas prévues pour des chaudières à condensation (les avis divergent) et les solutions de tubage de ces cheminées sont loin d'être évidentes, surtout pour certaines de faible diamètre qui devraient probablement être carrément démontées et remplacées pour permettre l'installation de chaudières à condensation.
Bref, si on pouvait trouver sur le marché des chaudières conventionnelles (donc pas à condensation) conformes aux nouvelles normes de 2018, qu'on pourrait raccorder aux cheminées existantes, ce serait super!!!
Bosch, c'est aussi Buderus. Il y a peut-être de l'espoir… 🙂
Je vais me renseigner et posterai ici toute information relevante que je trouverai.
 Membre
Bonsoir Panchito,
J'ai déjà fait ce genre d'opération plusieurs fois et elle peut-être intéressante, dans certains cas.
Principe de base: Le revenu cadastral indexé multiplié par 1,40 des biens immobiliers mis en location est ajouté aux revenus professionnels et taxé au taux marginal (50%). Les intérêts des emprunts contractés en vue de financer ces achats immobiliers (peu importe qu'il y ait inscription hypothécaire ou pas) sont déductible de ces montants.
=> La conséquence de ceci est que le coût réel du crédit bullet est de 50% du taux d'intérêt octroyé par la banque (+ les frais), pour autant que les intérêts annuels ne dépassent pas le plafond du/des RC indexé(s) x 1,40 des biens mis en location.
Exemple: on soucrit un crédit bullet pour 100K€ à un taux de 1,50% sur 10 ans. La dédcution de ces intérêts (dans les limites expliquées ci-dessus) fait que le taux réel de l'emprunt est de 0,75%.
Si on peut placer ou réinvestir son cash à un taux supérieur à la moitié du coût de l'emprunt (+tenir compte des frais), on est gagnant de la différence. Donc dans mon exemple, si on peut placer à un taux > 0,75%, on est gagnant.
On est d'autant plus gagnant qu'on arrive:
1) à avoir un taux pour le bullet intéressant (forcément!) – les taux "officiels" des bullet sont élevés
2) à ne pas avoir trop de frais (dossier, mais aussi et surtout frais d'hypothèque et/ou mandat)
3) à réinvestir son cash dans un placement (mobilier ou immobilier) avec un taux > (taux bullet/2), ou le laisser investi (ex si on a un contrat BR21 à taux garanti > taux bullet/2); pas laisser son cash sur un compte d'épargne qui ne rapporte plus rien.A une époque pas si lointaine (avant +/- 2013), il était possible d'emprunter à un taux tel qu'on pouvait replacer son cash dans une BR21 à taux garanti supérieur au taux du bullet/2 et donc être gagnant. Actuellement, ce n'est plus possible de trouver un placement à taux garanti à un taux > taux bullet/2.
Par contre le procédé permet de bénéficier de l'effet levier en investissant dans l'immobilier car taux de rentabilité de l'investissement immobilier > taux bullet/2.
Personnellement, j'ai utilisé ce procédé plusieurs fois en mettant des assurances BR21 et mon assurance groupe en garantie (nantissement), ce qui m'a permis d'éviter la mise en hypothèque des biens et même le mandat (dans le but de limiter les frais). Bien sûr, pour ce faire il faut être bon client et avoir la confiance de son banquier/sa banque.
Les banques sont souvent frileuses par rapport à ce type de crédit, à priori plus risqué car l'emprunteur doit pouvoir rembourser le capital en une fois au terme du crédit. C'est néanmoins plus rentable pour eux car le taux pratiqué est supérieur à celui des crédits amortissables. Si je me souviens bien, les taux que j'ai pu obtenir pour un crédit bullet étaient d'environ 0,50% plus élevés que ceux du crédit amortissable comparable, ce qui est raisonnable.
Conclusion: le "business case" est assez simple à calculer et il faut retenir que si on peut placer son cash à un taux > taux du bullet/2 (+ frais) on est gagnant.
Par contre, je suis surpris que les banquiers vous "fassent la promotion" de ce système car dans mon cas, je devais plûtôt leur expliquer pourquoi je voulais procéder de la sorte.
4 personnes aiment ce message12 octobre 2017 à 14 h 54 min en réponse à : Remplacement chaudières atmosphériques – immeuble à appartements #1023749Membregrmff a écrit :Le tubage est privatif, mais les chaudières doivent être installées simultanément.Merci grmff 🙂
Si je comprends bien, il faut opter pour un tubage individuel, donc un pour chaque chaudière? Cà me semble être une bonne solution et j'imagine qu ça devrait être réalisable vu le peu de chaudières par cheminée dans le cas présent.
Au niveau de la décision, j'ai pu voir en AGO hier que les avis divergeaint sur la nécessité de remplacer les chaudières. Une pesonne allant même jusqu'à dire que si la chaudière rendait l'âme on pouvait toujours se chauffer avec des radiateurs électriques et se laver dans l'évier avec de l'eau chauffée dans une casserole!?!?!!
Que faut-il dès lors faire voter en AGO exactement? Faut-il arriver à une décision pour le changement de toutes les chaudières en une fois? Et quid si si certains refusent d'engager cette dépense relativement importante.
Est-ce qu'un accord entre les copropriétaires d'un même bloc peut-être conclu (sans AGO/E)? En d'autre termes, imaginons que je sois raccordé à une cheminée, tout comme mon voisin du dessous et que nous soyons les seuls raccordés à la même cheminée, pouvons nous décider, entre nous, de faire remplacer nos deux chaudières + placemet de tubages individuels?
Question subsidiaire: quel devrait être le rôle du syndic dans ce dossier (à part proposer une expertise à 5.000€)?
12 octobre 2017 à 10 h 12 min en réponse à : Remplacement chaudières atmosphériques – immeuble à appartements #1023747MembreJ'ai trouvé cette présentation intéressante du CSTC sur le sujet:
http://www.confederationconstruction.be/Portals/19/Cellule%20Energie%20Environnement/remplacement%20chaudi%C3%A8res/Presentation%20Xavier%20Kuborn.pdf17 septembre 2017 à 20 h 14 min en réponse à : Père paie la location d’un appartement à ses enfants – qui signe le bail? #1023095MembreMerci à tous pour vos réponses rapides 🙂
17 septembre 2017 à 19 h 05 min en réponse à : Père paie la location d’un appartement à ses enfants – qui signe le bail? #1023096Membrelibra a écrit :Le seul avantage dans votre formule est que vous avez trois preneurs et donc trois personnes contre qui vous retourner. Dans les deux cas on ne peut pas parler de bail de résidence principale. Il faudrait faire un bail de résidence secondaire qui est moins contraignant pour le bailleur. Où sont domiciliées les filles?Merci pour votre réponse, Libra 🙂
Je pense que les filles sont actuellement domiciliées chez leurs parents mais ont l'intention de se domicilier dans l'appartement. Auquel cas, je pourrais signer un bail de résidence principale avec elles, non?
En quoi consiste exactement un bail de résidence secondaire?
Membrejuly73 a écrit :Bonjour,
J'ai une petite question si jamais quelqu'un a la réponse : j'ai signé un bail de location de 3 ans mais je le résilie avant les 3 ans donc je dois payé une indemnité. Cependant, en relisant mon contrat, je me suis rendue compte que mon numéro national était faux… Pensez-vous que je puisse invoquer cette erreur pour ne pas avoir à payer l'indemnité ??
Merci !Non bien sûr!
Et dans l'esprit, essayer de jouer le "vice de procédure" n'est pas très honnête…
26 juillet 2017 à 13 h 10 min en réponse à : Taux de droit d’enregistrement à 15% pour le 3e bien: supprimé ? #1021601MembreA priori c'est une excellente nouvelle, mais en effet ils feraient bien de ne pas trop tarder entre l'annonce et la mise en oeuvre… Pour relativiser, la majorité des investisseurs n'on probablement pas 3 biens ou plus.
Moi qui ai plusieurs biens et suis en pleine acquisition d'un nouveau bien (l'acte devrait être signé prochainement), j'enrage un peu de devoir payer plusieurs milliers d'euros supplémentaires à cause de ce foutu taux de 15%, surtout maintenant qu'il semble condamné 🙁
Ce que je crains vraiment, c'est une révision globale de la fiscalité immobilière (j'ai lu que c'était aussi dans les cartons) qui soit défavorable aux investisseurs. Parce que là, le marché s'effondrerait.
En effet, n'en déplaise aux démagos socialistes qui tiennent des discours populistes selon lesquels les propriétaires s'en mettent plein les poches grâce à la non taxation des loyers, l'investissement immobilier est lourdement taxé (droits d'enregistrement à l'achat, précompte immobilier, RC indexé x 1,4 rajouté aux revenus professionnels, droits de donnation succession, etc.).
Globalement, en achetant pas trop mal je pense, en tenant commpte de tout les frais, ma rentabilité nette sur mes investissements immobiliers tourne autour des 3%. Il n'en faudrait pas beaucoup pour que ça devienne non-rentable…
2 personnes aiment ce message25 juillet 2017 à 10 h 47 min en réponse à : Alternative Credit Hypothécaire + 2 questions: #1019945Membregrmff a écrit :Il faut reconnaître que 95% des gens normaux n'ont compris la moitié de votre système qu'à la 3e lecture…Parce que c'est complexe et pas forcément courant comme situation…
LOL!!!
En effet, ça ne s'applique que dans certains cas pas très courants. J'admets aussi que c'est un peu tiré par les cheveux… 😉
Ceci dit, ça m'a permis d'acquérier sucessivement plusieurs biens immobiliers de manière efficace en maximisant l'effet levier et minimisant l'impact fiscal négatif lié à la possession de biens d'investissement.
24 juillet 2017 à 19 h 05 min en réponse à : Alternative Credit Hypothécaire + 2 questions: #1019947MembreLe crédit bullet qui consiste à emprunter un capital et rembourser tous les mois uniquement des intérêts et la totalité du capital à la fin est une solution très intéressante/utile dans certains cas.
J'en ai personnellement souscrit dans 2 types de situations:
1er cas – optimisation fiscale
Il y a environ 4 ans, j'ai acheté un appartement à titre d'investissement. J'avais le capital pour payer l'appartement cash. J'ai par contre emprunté via un bullet le capital qui me permettait en gros de neutraliser l'impact fiscal négatif (revenu cadastral indexé x 1,40 qui est ajouté aux revenus professionnels) car les intérêts du bullet peuvent être déduits. J'ai donc calculé le capital qu'il fallait emprunter pour que chaque année mes interêts correspondent environ au RC indexé x1,40. De ce fait, c'est comme si j'avais emprunté au taux du bullet divisé par 2 (vu la déduction des intérêts). Si je me souviens bien, j'avais emprunté à environ 3% sur 10 ans et le coût "net" du montant emprunté était donc pour moi d'environ 1,5%. Et à l'époque cet argent qui était déjà placé me rapportait plus, donc j'étais gagnant. J'avais aussi nanti un produit financier existant en garantie (BR21) pour éviter les frais d'hypothèque et même de mandat (j'ai fait une promesse d'hypothèque, c'est sans frais). Entretemps, les taux ont baissé (pour les placements comme pour les emprunts) et j'ai racheté le crédit bullet ou plutôt je l'ai refinancé dans une autre banque à un taux d'environ 1%.
Pour l'achat d'un autre appartement, j'ai combiné crédit hypothécaire classique et bullet, dans une logique assez similaire, avec nantissement de mon assurance groupe cette fois.
Vu les taux actuels pour les placements sûrs (typeBR21, comptes à terme, etc.), je ne pense plus qu'il soit intéressant de faire ce genre d'opération pour l'instant.2ème cas – achat immobilier et capital disponible mais pas liquide
Je viens d'acheter un appartement à titre d'investissement. Une partie du cash dont je dispose est "bloqué" dans une BR21 car elle n'a pas 8 ans et je souhaite éviter la pénalité fiscale en cas de retrait avant que mon contrat n'ai atteint 8 ans et un jour. J'ai donc mis en gage mon contrat et souscrit un crédit bullet pour une période de 2 ans. J'ai eu un taux de 1,5%, ce qui me semble correct. A nouveau, j'ai procédé par nantissement du contrat BR21 en question, sans hypothèque ni mandat hypothécaire (ça n'a pas été simple à faire accepter par la banque car les conditions sont devenues très strictes). Dans 2 ans, je rachète ma BR21 pour rembourser le capital du bullet. Dans ce cas aussi, le coût des intérêts du bullet (en net, tenant compet de l'impact fiscal – en gros 0,75%) est inférieur à ce que me rapporte ma BR21, mais l'objectif était surtout de ne pas devoir payer une lourde pénalité en cas de rachat de ma BR21 avant ses 8 ans.Voici donc 2 situations où le bullet peut s'avérer intéressant, mais dans les 2 cas il faut avoir de solides garanties et la possibilité de rembourser au terme le capital du bullet.
1 personne aime ce messageMembreBonjour Julie,
Rassurez-vous, votre ami fait erreur.
Vous devrez simplement payer, au titre d'indemnité de remploi, 3 mois d'intérêts (3x le montant de la partie intérêts de votre dernière mensualité; remboursement de capital non compris donc). Vous en aurez à priori pour quelques centaines d'euros.
En aucun cas vous ne devrez payer la totalité des intérêts que vous auriez payé sans rachat du crédit.
Bon WE!
Alpha
MembreAutre question:
Dans un contexte où:
– J'ai 46 ans
– J'ai 2 enfants de 10 et 13 ans, que je ne vois pas "mal évoluer" (même si on n'est jamais à l'abri)
– Je suis propriétaire de ma maison
– J'ai en outre 4 appartements en pleine propriété (tous d'une valeur >>200K€)
– J'achète mon 5ème appartement
– Mes enfants ont déjà les fonds à leur nom pour payer leur nue-propriété
– Je ne pense jamais avoir besoin de vendre ce 5ème appartement pour raisons financières
– A mon décès (qui peut arriver demain), les droits de succession vont êtres très élevés si je ne fais rienEst-ce judicieux d'acheter en démembrement usufruit-nue propriété? Bien sûr personne n'a de boule de cristal…
A quoi faut-il faire attention? Dois-je mettre certaines clauses dans l'acte?
Merci de ne pas me dire de consulter mon notaire, je l'ai fait 😉 Et je suis un peu confus d'ailleurs… Il y a 2 notaires dans l'étude de mon notaire. Jusqu'ici j'ai toujours vu le premier qui m'a déconseillé de faire quoique ce soit avec mes enfants pour mes 4 premiers achats. Et ici j'ai vu le second qui a l'air de dire que ce serait peut-être bien un achat en démembrement US/NP…
Merci pour vos "lumières" 🙂
Membrekaplan a écrit :3/achat de US ( parent) et NP(enfant) :
Donation préalable à l'enfant de la somme d'argent nécessaire à l'achat de la NP MAIS ATTENTION AU DECES DES PARENTS( QUELQUE SOIT LA DATE ) IL Y AURA DES DROITS DE SUCCESSIONS A PAYER PAR L' ENFANT SUR LA VALEUR DE LA PLEINE PROPRIETE ( VALEUR AU JOUR DU DECES ) PLUS EVENTUELLEMENT SUR LE DON MANUEL SI DECES DANS LES 3 ANS.Bonjour,
J'envisage d'acheter un ummeuble en démembrement US/NP avec mes 2 enfants mineurs (10 et 13 ans).
Je lis ici qu'en cas de décès de ma part il y aurait des droits de succession à payer par mes enfants sur la pleine propriété. Cela m'interpelle car si j'en crois mon notaire, lors de mon décès, l'usufruit s'éteint et mes enfants deviendraient automatiquement pleinement propriétaires SANS droits de successions ou autres taxes à payer. C'est d'ailleurs là l'intérêt de la démarche.
Ce point est confirmé ici: https://www.notaire.be/faq/donations-successions/l-achat-demembre-nue-propriete-usufruit-planification-successorale
Quelqu'un peut m'éclairer?
Merci 🙂
30 novembre 2016 à 10 h 06 min en réponse à : Syndic bénévole – 2 personnes physiques conjointement? #1017145MembreMerci à tous pour votre réponse qui confirme bien ce que je pensais.
MembreA mon avis les couvertures d'une RC syndic doivent se valoir.
Par contre, je pense que le prix doit aussi être en lien avec le type d'immeuble, nombre de lots, etc.
J'ai demandé une offre au courtier qui gère l'assurance incendie de l'immeuble. En fonction du prix, je verrai s'il faut aller voir ailleurs ou pas.
-
AuteurMessages
