Modèle d’avis et de rapport de commmissaire aux comptes de copropriété Belgique
Accueil › Forum de l'immobilier résidentiel belge › Copropriétés forcées › Modèle d’avis et de rapport de commmissaire aux comptes de copropriété Belgique
- Ce sujet contient 20 réponses, 8 participants et a été mis à jour pour la dernière fois par
Lexus, le il y a 2 années et 9 mois.
-
AuteurMessages
-
31 janvier 2024 à 14 h 02 min #928550
Lexus
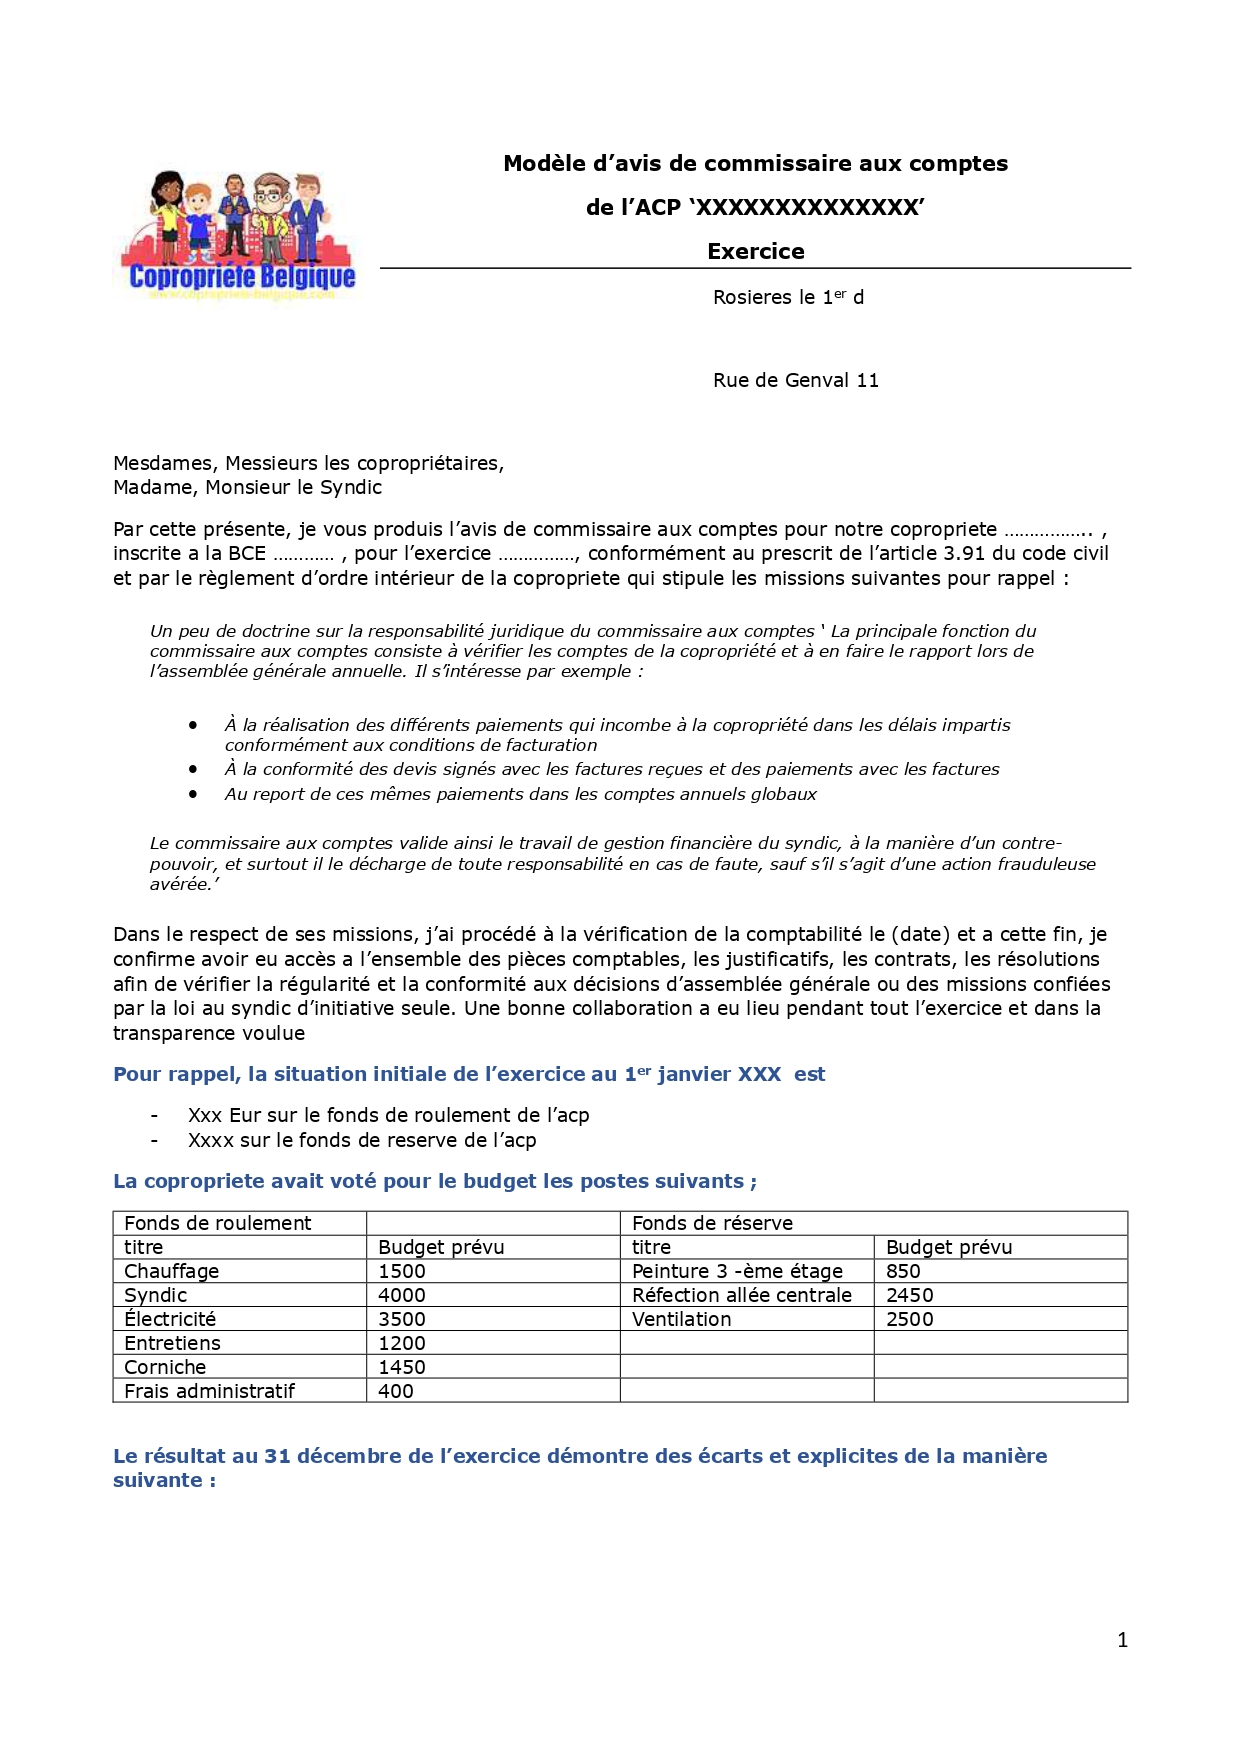
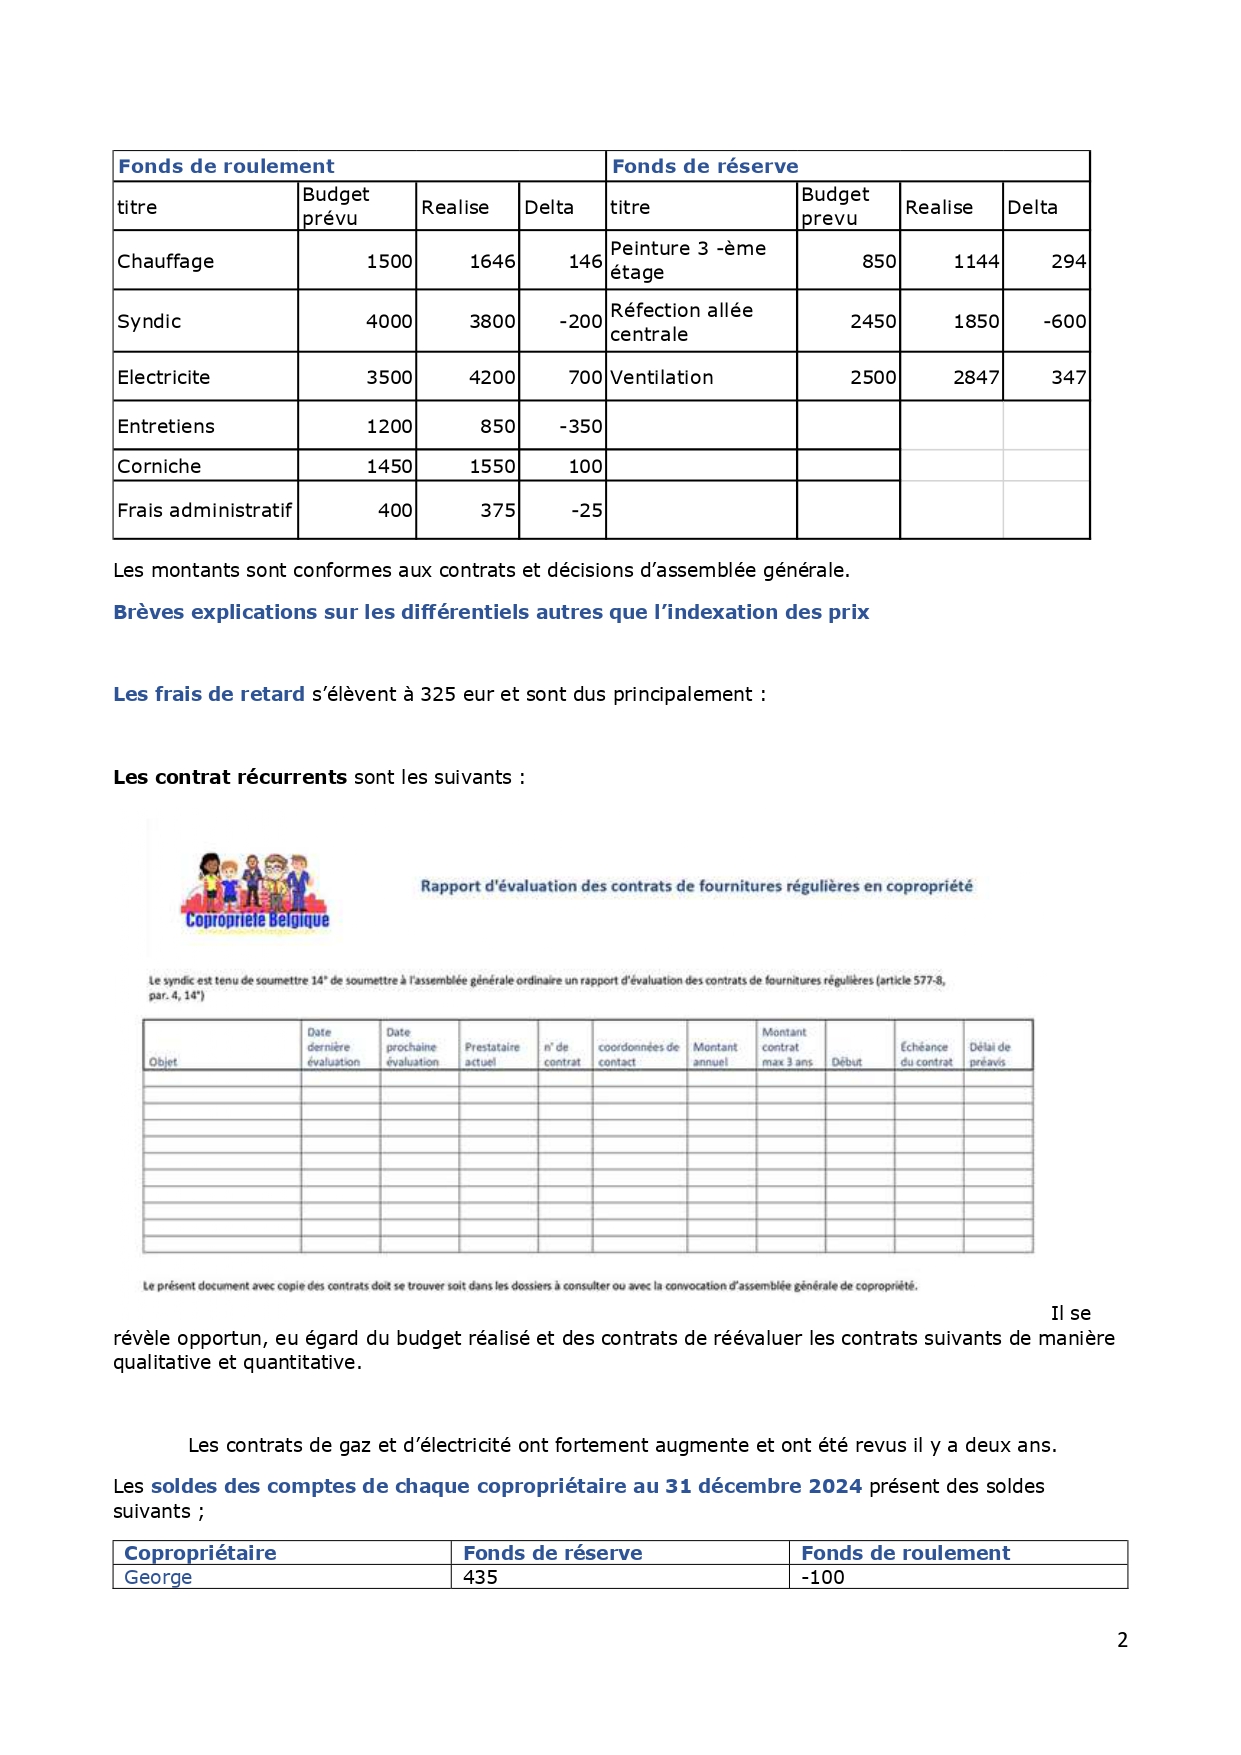
MembreTout avis ou toute amelioration sont les bienvenus.
Comme je dis souvent a mes equipes, c'est une piece a casser 😉
Ce que je trouverai legitime, je rajouterai
 31 janvier 2024 à 14 h 55 min #1078371
GT
MembreLes obligations et les compétences du commissaire aux comptes ou du collège de commissaires aux comptes qui contrôlent les comptes de l'association des copropriétaires sont déterminées par le règlement d'ordre intérieur (nous apprend le code civil dans sa version actuelle) , par le règlement de copropriété ( nous apprend le code civil dans une version précédente du code civil issue d'une loi du 2/6/2010).
Voici plus de 10 ans que le code civil a marqué son intérêt concernant les obligations et les compétences du commissaire aux comptes.1 personne aime ce message31 janvier 2024 à 15 h 57 min #1078372MembreC'est mentionne. On me demande souvent ce que serait un bon avis de commissaire aux comptes, voila juste une proposition.
31 janvier 2024 à 19 h 34 min #1078373MembreLexus a écrit :C'est mentionne. On me demande souvent ce que serait un bon avis de commissaire aux comptes, voila juste une proposition.Un commissaire aux comptes exécutera la mission dont l'étendue est fixée dans le règlement d'ordre intérieur, complétée éventuellement par une mission contractuelle acceptée préalablement par l'AG.
1 février 2024 à 6 h 33 min #1078374panchito
MembrePersonnellement je rédige un rapport avec les 6 points suivants:
1. Analyse des facturiers
Je m'assure que toutes les factures de l’année ont bien été imputées par nature et par destination.2. Analyse des extraits de compte
Je regarde chaque extrait pour déceler d'éventuelles anomalies concernant les entrées / sorties.
Solde du compte vue au 31/12:
Solde du livret au 31/12:
Ces soldes, qui figurent sur les extraits de compte, sont en concordance avec les rubriques du bilan au 31/12 y relatif.3. Répartition des charges
4. Analyse du bilan
5. Balance des copropriétaires
6. Conclusions
Je conseille aux CP d'approuver les comptes ou pas ou sous réserve.1 personne aime ce message2 février 2024 à 0 h 16 min #1078375Membrepanchito a écrit :Personnellement je rédige un rapport avec les 6 points suivants:
1. Analyse des facturiers
Je m'assure que toutes les factures de l’année ont bien été imputées par nature et par destination.2. Analyse des extraits de compte
Je regarde chaque extrait pour déceler d'éventuelles anomalies concernant les entrées / sorties.
Solde du compte vue au 31/12:
Solde du livret au 31/12:
Ces soldes, qui figurent sur les extraits de compte, sont en concordance avec les rubriques du bilan au 31/12 y relatif.3. Répartition des charges
4. Analyse du bilan
5. Balance des copropriétaires
6. Conclusions
Je conseille aux CP d'approuver les comptes ou pas ou sous réserve.On se retrouve sur beaucoup de points. Lánalyse du bilan, je ne l'ai pas mis comme tel puisque beaucoup ne savent pas lire un bilan meme si ils sont commissaires aux comptes.
Merci pour les renseignements2 février 2024 à 7 h 11 min #1078381MembreLexus a écrit :Lánalyse du bilan, je ne l'ai pas mis comme tel puisque beaucoup ne savent pas lire un bilan meme si ils sont commissaires aux comptes.Un commissaire aux comptes incapable de comprendre un bilan et qui se proposerait de répondre aux questions des copropriétaires. Oufti !
Cette proposition figurait dans le texte initial qui a été modifié.Le code civil prévoit que le syndic de toute copropriété de moins de vingt lots à l'exclusion des caves, des garages et parkings est chargé de tenir les comptes de l'association des copropriétaires de manière claire, précise et détaillée suivant le plan comptable minimum normalisé à établir par le Roi.
Le 3 août 2012 le plan comptable des associations de copropriétaires a été publié au Moniteur belge.
Il est évident que le commissaire aux comptes désigné qui contrôlera les comptes de l'ACP tenus par le syndic soit en mesure de comprendre ces comptes à tenir selon un plan comptable spécifique et auxquels s'appliquent des principes de la comptabilité en partie double.
La comptabilité en partie double. Queseko ?
2 février 2024 à 8 h 21 min #1078380Yves Van Ermen
MembreVoici mes points de contrôle…
1) Vérifier la corrélation entre les sorties bancaires et leurs justificatifs.
2) Vérifier les soldes bancaires.
3) Vérifier l'historique des comptes du bilan → fonds de réserve, sinistres, stock, …
4) Vérifier la balance fournisseur et les balances copropriétaires.
5) Vérifier la concordance des factures par rapport aux devis acceptés en AG.
6) Vérifier les écarts entre les budgets décidés et la réalité des charges de l'exercice.
1 personne aime ce message2 février 2024 à 9 h 49 min #1078379 Grmf!!Modérateur
Un commissaire contrôlait systématiquement les factures et leur justificatif. Base: le facturier
Un autre faisait pareil, mais sur base aléatoire, et rentrait un peu plus dans le détail sur chaque facture contrôlée. Il ne contrôlait pas toutes les factures.
Un autre vérifiait qu'il y avait bien le nombre de facture nécessaire pour chaque poste (12 facture d'électricité et de gaz, 4 facture d'eau, etc) Base: les comptes fournisseurs
Un autre vérifiait les soldes bancaires, et les justifications des mouvements bancaire. Base: les extraits de compte
Un autre vérifiait si on avait suivi la procédure décidée en AG pour les rappels, frais de rappel, etc. Il faisait cela sur base des comptes clients des plus gros débiteurs.
On peut aussi vérifier si on suit la procédure en matière de poursuite. Voire de besoin de poursuite.
Et j'en ai vu un mettre sa main sur le tas de papier amené en AG par le syndic, affirmant avec force avoir tout contrôlé. Pendant des années. Et il n'avait rien regardé, parce que s'il avait regardé, le syndic ne serait pas parti avec la caisse pendant des années.A l'époque, aucune des copropriétés n'avait défini de procédure de contrôle. Chaque contrôleur faisait à sa mode.
A l'époque toujours, aucun rapport n'était réalisé ni envoyé aux copropriétaires. Rapport était fait en AG: "Oui, j'ai contrôlé les comptes"2 février 2024 à 10 h 46 min #1078378petitluc
MembreGrmff c'est toujours comme cela dans ma CP.
Lundi j'ai eu mon AGO . pas de rapport du commissaire au compte . Présent lors de l'AG il devait contrôler 2 ans ( il ne l'avait pas fait l'an passé)
résultat = il nous signale que la veille il a fait un sondage dans la comptabilité . il ne voit pas de problèmes .
quand je lui signale que j'apparait toujours dans le bilan avec une dette de 700 euros (sinistre d'il ya a 2 ans ) alors que je suis en règle avec mes charges . il ne sait pas .Le syndic : on passe aux votes .unanimité vote pour . un seul vote contre : moi
. le tout à durer moins d'une minute .2 février 2024 à 10 h 47 min #1078377MembreUn commissaire aux comptes externe agira également en fonction du contenu de son offre de services portée à la connaissance de l'AG et sur laquelle elle aura voté
Exemple :
" Notre mission de commissaire consistera à réaliser les contrôles suivants :
1. Vérification du bon encodage des factures et autres pièces justificatives
2. Vérification du bon encodage des paiements
3. Contrôle des montants facturés avec les contrats les devis, avecd les bons de commande
4. Vérification du décompte annuel des charges
5. Vérification des documents financiers annuels tels ue le bilan de la copropriété
6. Vérification de l'existence des avoirs, des créances sur les copropriétaires
7. Vérification de l'existence des dettes (fournisseurs et autres)restant à payer à la date de clôture
8. Vérification de la bonne application des règles particulières de calcul prévues dans l'acte de base (quotités par appartement, quotités pas garages répartition des frais entre appartements et garages etc….)
9. Vérification de la bonne application des dispositions prévues dans l'acte de ase (ACP principale et ACP partielles)
10. Vérification de la bbonne application des décisions prises par les assemblées générales antérieures
11. Vérification des fonds de réserve ( appel de fonds spécifiques dépenses affectées aux fonds de réserve)"2 février 2024 à 14 h 35 min #1078376Grmf!!ModérateurJ'attire une fois de plus l'attention sur le coût potentiel de ce genre de chose, si cela devait devenir une obligation.
La comptabilité d'une ACP de 800 lots avec calorimètres, parties communes spécifiques par entrée, parties communes spéciales diverses et variées, alimentées par 4 chaufferies différentes, et des calorimètres et compteurs de passage pour l'eau chaude et froide ne se contrôle pas comme un petit immeuble de 3 étages dont les occupants nettoient leur palier et qui ont juste l'assurance en commun.
Pour mémoire et de mémoire, j'ai eu un contrôle par un bureau de réviseur pour une (1) copropriété d'environ 200 lots, avec parties communes spéciales mais pas de calorimètres. A la grosse louche, environ 200 ou 300 factures maximum, et une centaine de copropriétaires. Dont coût, 3000€. C'était il y a 20 ans.
Alors, attention au coût…
2 février 2024 à 15 h 55 min #1078382 rexouMembreGT a écrit :Lexus a écrit :Lánalyse du bilan, je ne l'ai pas mis comme tel puisque beaucoup ne savent pas lire un bilan meme si ils sont commissaires aux comptes.
Un commissaire aux comptes incapable de comprendre un bilan et qui se proposerait de répondre aux questions des copropriétaires. Oufti !
Cette proposition figurait dans le texte initial qui a été modifié.Le code civil prévoit que le syndic de toute copropriété de moins de vingt lots à l'exclusion des caves, des garages et parkings est chargé de tenir les comptes de l'association des copropriétaires de manière claire, précise et détaillée suivant le plan comptable minimum normalisé à établir par le Roi.
Le 3 août 2012 le plan comptable des associations de copropriétaires a été publié au Moniteur belge.
Il est évident que le commissaire aux comptes désigné qui contrôlera les comptes de l'ACP tenus par le syndic soit en mesure de comprendre ces comptes à tenir selon un plan comptable spécifique et auxquels s'appliquent des principes de la comptabilité en partie double.
La comptabilité en partie double. Queseko ?
@ GT : Ne seraient-ce pas les copropriétés de 20 lots ou PLUS qui sont concernées ? Les petites ACP ne sont pas tenues de se conformer à un plan comptable normalisé et d'appliquer la comptabilité double à ma connaissance.
2 février 2024 à 16 h 02 min #1078383Membre"L'assemblée générale désigne annuellement un commissaire aux comptes ou un collège de commissaires aux comptes, copropriétaires ou non, qui contrôlent les comptes de l'association des copropriétaires, dont les compétences et obligations sont déterminées par le règlement d'ordre intérieur."
L'obligation pour les ACP de désigner annuellement un commissaire aux comptes existe depuis l'entrée en vigueur d'une loi du 2/6/2010.
L'obligation pour les ACP de déterminer dans leur règlement de copropriété les compétences et les obligations du commissaire aux comptes existe depuis la date d'entrée en vigueur de cette loi du 2/6/2020.
Ces obligations existent peu importe la taille de la copropriété. Le législateur n'a pas prévu un texte particulier en fonction de la taille de copropriété. Il l'a fait en ce qui concerne l'obligation d'un conseil de copropriété.
Le commissaire aux comptes est ou non un copropriétaire. Il peut être attendu qu'il dispose de notions suffisantes en matière de comptabilité.
S'il est un professionnel de la comptabilité, il n'est pas obligatoire qu'il soit un reviseur d'entreprises ou un expert-comptable.2 février 2024 à 16 h 55 min #1078384MembreL'établissement d'une comptabilité simplifiée est autorisée pour les "petites" copropriétés. Elle n'est pas obligatoire. Il arrive que cette comptabilité soit tenue par le syndic avec l'accord implicite ou explicite de l'AG selon le plan comptable adopté par l'AR du 12 juillet 2012.
Par ailleurs, suivant l'article 3.94, §1er 6°,Code civil en cas cession d'un lot, le syndic doit communiquer une copie du dernier bilan approuvé par l'AG des copropriétaires sans ajouter une précision sur la taille de la copropriété.2 février 2024 à 17 h 00 min #1078385Membrepetitluc a écrit :Grmff c'est toujours comme cela dans ma CP.
Lundi j'ai eu mon AGO . pas de rapport du commissaire au compte . Présent lors de l'AG il devait contrôler 2 ans ( il ne l'avait pas fait l'an passé)
résultat = il nous signale que la veille il a fait un sondage dans la comptabilité . il ne voit pas de problèmes .
quand je lui signale que j'apparait toujours dans le bilan avec une dette de 700 euros (sinistre d'il ya a 2 ans ) alors que je suis en règle avec mes charges . il ne sait pas .Le syndic : on passe aux votes .unanimité vote pour . un seul vote contre : moi
. le tout à durer moins d'une minute .Et maintenant ?
3 février 2024 à 8 h 25 min #1078386Membregrmff a écrit :J'attire une fois de plus l'attention sur le coût potentiel de ce genre de chose, si cela devait devenir une obligation.(…)
Alors, attention au coût…
Cas réel :
ACP DE 9 lots, commissaire aux comptes externe, honoraires 2023: 350,00 € ( à répartir entre les copropriétaires), soit approximativement 39,00 € par lot . Sur base mensuelle : 3,25 €
3 février 2024 à 12 h 23 min #1078387bg1000
MembreJ'y connais rien en comptabilité. 😉
Je suis dans le conseil de copropriété (10 lots) et j'ai accès à une partie comptabilité de l'application copromatic utilisé par le syndic.
Il y a 4 onglets
[list=*]
[*]Grand livre Copropriétaire[/*]
[*]Grand livre Fournisseur[/*]
[*]Grand livre[/*]
[*]Relevé Général des Charges et Produits[/*]
[/list]
Avec accès aux factures, les mouvements des deux comptes et les divers soldes….
Il y a utilisation je pense du système Isabel pour les paiement, avec je suppose liens entre Isabel et copromatic.
Le flux des factures, je ne sais s'il existe des plateforme et comment cela fonctionne.
Vérifier les extraits bancaires pour voir si c'est bien recopié dans l'application, je n'en vois pas l'utilité s'il y a une passerelle.Y a t'il des passerelles pour envoyer des factures…
Comment vérifier si une facture a été oubliée?
Faut'il vérifier les clauses d'indexations?3 février 2024 à 18 h 04 min #1078388Membrebg1000 a écrit :J'y connais rien en comptabilité. 😉
Je suis dans le conseil de copropriété (10 lots) et j'ai accès à une partie comptabilité de l'application copromatic utilisé par le syndic.
Il y a 4 onglets
[list=*]
[*]Grand livre Copropriétaire[/*]
[*]Grand livre Fournisseur[/*]
[*]Grand livre[/*]
[*]Relevé Général des Charges et Produits[/*]
[/list]
Avec accès aux factures, les mouvements des deux comptes et les divers soldes….
Il y a utilisation je pense du système Isabel pour les paiement, avec je suppose liens entre Isabel et copromatic.
Le flux des factures, je ne sais s'il existe des plateforme et comment cela fonctionne.
Vérifier les extraits bancaires pour voir si c'est bien recopié dans l'application, je n'en vois pas l'utilité s'il y a une passerelle.Y a t'il des passerelles pour envoyer des factures…
Comment vérifier si une facture a été oubliée?
Faut'il vérifier les clauses d'indexations?En Belgique, le conseil de copropriété a une mission générale de surveillance du syndic. Il est chargé , nous apprend l'article 3.90, C. civil , de veiller à la bonne exécution par le syndic de ses missions, sans préjudice de l'article 3.91.
L'article 3.91 est consacré au commissaire aux comptes. Celui-ci contrôle les comptes du syndic. La désignation d'un commissaire aux comptes ( ou d'un collège de commissaire aux comptes) est obligatoire
En d'autres mots, ce n'est pas le conseil de copropriété qui contrôle les comptes du syndic .
En France le conseil syndical a notamment pour mission de contrôler la comptabilité de la copropriété.
Je suis loin d'être certain que le logiciel copromatic respecte intégralement la législation belge et y est adapté.
Pour info, un logiciel qui a été présenté sur ce forum adapté à la Belgique.
1 personne aime ce message4 février 2024 à 23 h 11 min #1078389Membrebg1000 a écrit :J'y connais rien en comptabilité. 😉
Je suis dans le conseil de copropriété (10 lots) et j'ai accès à une partie comptabilité de l'application copromatic utilisé par le syndic.
Il y a 4 onglets
[list=*]
[*]Grand livre Copropriétaire[/*]
[*]Grand livre Fournisseur[/*]
[*]Grand livre[/*]
[*]Relevé Général des Charges et Produits[/*]
[/list]
Avec accès aux factures, les mouvements des deux comptes et les divers soldes….
Il y a utilisation je pense du système Isabel pour les paiement, avec je suppose liens entre Isabel et copromatic.
Le flux des factures, je ne sais s'il existe des plateforme et comment cela fonctionne.
Vérifier les extraits bancaires pour voir si c'est bien recopié dans l'application, je n'en vois pas l'utilité s'il y a une passerelle.Y a t'il des passerelles pour envoyer des factures…
Comment vérifier si une facture a été oubliée?
Faut'il vérifier les clauses d'indexations?Il faut verifier les clauses d'indexation, les contrats et les annexes au PV.
Certains syndics ne respectent pas la clause d'indexation ou la decision d'ag.
IL faut verifier les frais de facture, de rappel quand c'est du de la faute du syndic qui ná pas exerce sa mission avec diligence et en bon pere de famille.
Cette verification n'est pas sous la seule responsabilite du commissaire. Tout coproprietaire devrait l'effectuer avant toute assemblee generale et c'est d'autant plus facile avec la digitalisation.
-
AuteurMessages
- Vous devez être connecté pour répondre à ce sujet.
