andre78fr

Toutes mes réponses sur les forums
-
AuteurMessages
-
andre78fr
MembreLes tarifs sont assez chers, pour DoSyndic en version Light :
Le tarif de base s’élève à 4 € par lot principal et par mois TVAC. Ce prix comprend 1 heure d’assistance par an par série de 4 lots (1h/an pour 4 lots et plus, 2h/an pour 8 lots et plus, …). Les heures d’assistances supplémentaires sont facturées. Ce tarif est dégressif à partir de 20 lots, et pour les syndics gérant plusieurs immeubles.Pour 10 lots ça fait quand même 40 € par mois et 480 € par an… coût total sur 3 ans de 1 440 €. Pour 20 lots le double 🙁
Pas trouvé les tarifs de Sogis…J'ajoute à la liste des logiciels comptables répondant aux dispositions légales relatives aux comptabilités des ACP mon petit bébé économique :
licence ferme à 199 €, module AG inclu et quel que soit le nombre de lots !!!
http://www.valcompta.netMembreBonjour,
Un programme de comptabilité générale qui ne propose pas le plan comptable de l'arrêté du 12 juillet 2012 est déjà un problème (que l'éditeur fasse l'effort de l'intégrer, ce n'est pas très compliqué) mais si le logiciel n'est pas adapté aux spécificités analytiques de la copropriété, c'est à dire des quotités associées aux lots eux même associés aux comptes des copropriétaires, éventuellemen sur plusieurs clés, afin de calculer toutes les répartitions ce n'est pas vraiment exploitable. En plus de l'aspect purement comptable, il vaut mieux avoir un système qui gère également les budgets et les appels de provisions… Il me semble essentiel pour un logiciel comptable pour copropriété de calculer les quotes-parts et les mettre au débit des copropriétaires, les factures en revanche sont moins utiles.
En fait de nombreux syndics bénévoles utilisent toujours Excel pour la gestion et la comptabilité de leur ACP, cette discussion peut être l'occasion de partager et confronter diverses solutions ou expériences !!!
André
MembreJe maintiens que ce plan comptable est beaucoup trop détaillé et mal construit, vous avez le droit de penser autrement.
Je vais étoffer un peu ma réponse et préciser que j'édite un logiciel pour des syndics bénévoles et des petites copropriétés, pas des comptables…
La difficulté quand on doit saisir une écriture c'est de l'affecter sur le bon compte, et donc connaître ou retrouver ce compte.Si je prends l'exemple de l'eau, voilà les comptes qui contiennent "eau" dans le plan comptable minimal belge :
610330 Autre entretien surpresseur d'eau
610340 Autre entretien adoucisseur d'eau et traitement de l'eau
610360 Autre entretien conduites d'eau6120 Eau
612000 Redevance fixe et consommation / Eau
612010 Eau parties communes
612020 Sel pour adoucisseur d'eau
612030 Autres fournitures pour adoucisseur d'eau
612040 Fournitures pour traitement de l'eau
612050 Autres / Eau
615200 Eau / ConciergerieNan mais sérieusement, c'était vraiment la peine d'avoir un compte spécial pour "autres fournitures pour adoucisseur d'eau" ???
Evidemment que le comptable va faire sa sélection, moi-même je masque par défaut 90% des comptes mais ce niveau de détail est hallucinant.
Et encore j'ai pris l'initiative de compléter et de préciser les intitulés 😀
Voir http://www.valcompta.net/forum/viewtopic.php?id=267En France (j'ai des tas d'autres griefs à l'égard du système français et mon propos n'est pas d'opposer l'un à l'autre) on va avoir des comptes beaucoup plus synthétiques :
601 pour l'eau
605 pour matériel
606 pour fournitures…
614 pour contrats de maintenance…Enfin bon, il faut faire avec mais les 200 comptes de charges de cet arrêté n'étaient sûrement pas nécessaires !
MembreCe plan minimal est une plaisanterie, le niveau de détail et la structuration des comptes de charges est une aberration totale pour la très grande majorité des petites copropriétés ! Pour ceux qui ne le connaissent pas voilà juste la partie "comptes de charges" :
61 Services et biens divers
610 Entretien et petites réparations de bâtiment, jardin et environs
6100 Protection anti-incendie
610000 Contrats d'entretien (anti-incendie)
610010 Extincteurs d'incendie
610020 Collecteurs d'incendie
610030 Lutte anti-incendie autres
610040 Alerte incendie et détection incendie
610050 Prévention incendie
610060 Entretien escaliers de secours/voies d'évacuation/coupoles d'évacuation de fumée
610070 Signalisation de sécurité/éclairage de secours
610080 Protection contre la foudre
610090 Autres / Protection anti-incendie
6101 Ascenseurs
610100 Contrôle ascenseurs
610110 Contrat d'entretien ascenseurs
610120 Entretien et réparations ascenseurs non compris dans contrat d'entretien
610130 Téléphone d'urgence ascenseurs
610140 Travaux d'adaptation ascenseurs
610150 Autres charges ascenseurs
6102 Installations électriques
610200 Contrôle installations électriques
610210 Contrats d'entretien / Installations électriques
610220 Autre entretien installations électriques
610230 Entretien sonnettes et parlophones/vidéophones
610240 Rénovation installations électriques
610250 Groupes auxiliaires
610260 Air conditionné et traitement de l'air
610270 Extracteurs d'air et de fumée
610280 Vidéosurveillance
610290 Autres / Installations électriques
6103 Sanitaires et chauffage
610300 Contrôle des installations / Sanitaires et chauffage
610310 Contrats d'entretien / Sanitaires et chauffage
610320 Autre entretien installations de chauffage
610330 Autre entretien surpresseur d'eau
610340 Autre entretien adoucisseur d'eau et traitement de l'eau
610350 Autre entretien conduites de chauffage
610360 Autre entretien conduites d'eau
610370 Autre entretien évacuation, égouts et installation
610380 Compteurs et relevé des compteurs
610390 Autres / Sanitaires et chauffage
6104 Menuiseries
610400 Contrats d'entretien / Menuiseries
610410 Entretien porte de garage
610420 Entretien menuiseries externes
610430 Entretien menuiseries internes
610440 Balustrades et cloisons de séparation des terrasse
610450 Autres / Menuiseries
6105 Nettoyage et traitement des ordures ménagères
610500 Nettoyage bâtiment selon contrat
610510 Nettoyage bâtiment autres
610520 Produits d'entretien nettoyage
610530 Matériel nettoyage
610540 Ordures ménagères / PMC / papier et verre selon contrat
610550 Ordures ménagères / PMC / papier et verre autres
610560 Produits ordures ménagères / PMC / papier et verre
610570 Contrôles / Nettoyage et traitement des ordures ménagères
610580 Autres / Nettoyage et traitement des ordures ménagères
6106 Jardins, parkings et chemins
610600 Jardins, parkings et chemins selon contrat
610610 Autre entretien jardins et environs immédiats
610620 Aménagement jardins et environs immédiats
610630 Entretien parkings, chemins et environs immédiats selon contrat
610640 Autre entretien parkings, chemins et environs immédiats
610650 Travaux de rénovation parkings, chemins et environ
610660 Travaux divers / Jardins, parkings et chemins
6107 Entretien bâtiments
610700 Entretien fondations
610710 Entretien façades
610720 Entretien terrasses
610730 Entretien toits
610740 Entretien cheminées et canaux de ventilation
610750 Entretien caves
610760 Travaux d'entretien hall, cages d'escaliers, couloirs
6108 Piscine
610800 Contrôles / Piscine
610810 Contrat d'entretien / Piscine
610820 Autre entretien piscine / installations techniques
610830 Fourniture produits / Piscine
610840 Surveillance / Piscine
610850 Réparations piscine / installations techniques
610860 Autres / Piscine
6109 Divers
610900 Contrats d'entretien / Divers
610910 Charges blanchisserie
610920 Charges récréatives (plaines de jeux, tennis, fitness, billard…)
610930 Contrôle et surveillance
611 Travaux de rénovation et autres travaux exceptionnels
611000 Frais d'études et surveillance
611100 Rénovation
611200 Travaux de transformation
611300 Travaux d'extension
612 Fournitures à l'association
6120 Eau
612000 Redevance fixe et consommation / Eau
612010 Eau parties communes
612020 Sel pour adoucisseur d'eau
612030 Autres fournitures pour adoucisseur d'eau
612040 Fournitures pour traitement de l'eau
612050 Autres / Eau
6121 Electricité
612100 Electricité parties communes
612110 Electricité ascenseurs
612120 Electricité chauffage et sanitaires
612130 Autres / Electricité
6122 Gaz
612200 Redevance fixe et consommation / Gaz
612210 Autres / Gaz
6123 Mazout
612300 Contrôle cuves
612310 Entretiens cuves
612320 Livraisons mazout
6124 Autres services collectifs
612400 Cablo-distribution
612500 Autres fournitures / Autres services collectifs
613 Honoraires, charges membres du conseil et charges commissaire interne aux comptes
6130 Honoraires
613000 Honoraires syndics
613010 Honoraires avocats
613020 Honoraires architectes/ingénieurs
613030 Honoraires experts
613040 Honoraires commissaire externe aux comptes
613050 Autres honoraires
6131 Charges membres du conseil (conseil de copropriété) et commissaire interne aux comptes
613100 Indemnités membres du conseil interne et commissaire interne aux comptes
613110 Frais de déplacement membres du conseil interne et commissaire interne aux comptes
613120 Autres charges conseil de copropriété
614 Assurances
6140 Assurance incendie
614000 Assurances
614100 Responsabilité civile
614200 Assurance accidents du travail
614300 Assurance volontaires
614400 Assurance membres du conseil interne et commissaire aux comptes
614500 Responsabilité professionnelle syndic non professi
614600 Assistance judiciaire
614700 Franchise
614800 Autres / Assurances
615 Conciergerie
615000 Téléphone – Internet – GSM / Conciergerie
615100 Electricité / Conciergerie
615200 Eau / Conciergerie
615300 Gaz / Conciergerie
615400 Chauffage / Conciergerie
615500 Télédistribution / Conciergerie
615600 Charges / Conciergerie
615700 Entretien / Conciergerie
615800 Autres / Conciergerie
616 Frais d'administration et de gestion
6160 Frais d'administration syndic
616000 Bureau et matériel de bureau
616010 Timbres / Frais d'administration syndic
616020 Téléphone / Frais d'administration syndic
616030 Autres / Frais d'administration syndic
6161 Frais réunions
616100 Utilisation salles de réunions
616110 Consommations réunions
616120 Autres / Frais réunions
6162 Traductions
616200 Traduction simultanée réunions
616210 Traduction documents
6163 Frais de procédure
616300 Frais de procédure recouvrement arriérés copropriétaires
616310 Autres frais de procédure
6164 Publications et modification des statuts
616400 Publication nomination syndic
616410 Modification des statuts
6165 Frais transfert de propriété
616500 Attestations article 577-11 Code civil
616510 Autres / Frais transfert de propriété
6166 Frais divers gestion
616600 Communication d'informations sur Internet
616610 Frais d'accession à la propriété
616620 Frais archives
616630 Autres frais gestion
62 Rémunérations, charges sociales et pensions
620000 Rémunérations et avantages sociaux directs
621000 Cotisations patronales pour assurances sociales
622000 Primes patronales pour assurances extralégales
623000 Autres frais de personnel
624000 Pensions de retraite et de survie
63 Amortissements et réductions de valeur
630 Dotations aux amortissements sur immobilisations
630000 Amortissements et réductions de valeur
630100 Dotations aux amortissements sur immobilisations incorporelles
630200 Dotations aux amortissements sur immobilisations corporelles
634 Réductions de valeur sur créances à un an au plus
634000 Dotations
634100 Reprises
64 Autres charges
640000 Taxes et redevances
641000 Moins-values sur la réalisation des créances
642000 Charges diverses
65 Charges financières
650000 Frais bancaires et charges de dettes
657000 Charges financières diverses
66 Charges exceptionnelles
660000 Charges exceptionnelles
69 Valeurs à reporter
690000 Valeurs à reporter
693000 Valeurs à reporterMembreSi si il s'agit bien d'une comptabilité en partie double ; à chaque débit doit correspondre un crédit et on enregistre les dettes et les créances sur des comptes de tiers. Le plan comptable est spécifique (arrêté du 12 juillet 2012) mais les grands principes comptables sont les mêmes…
MembreBonjour,
J'édite un logiciel de comptabilité pour ACP qui est sans doute parmi les moins chers du marché, il s'appelle Val Compta.
Au départ c'était une version française mais j'ai adapté avec le plan comptable et les majorités de la réglementation belge pour proposer une version spécifique.
Vous pouvez me contacter pour en discuter (ou regarder le site : http://www.valcompta.net).André
PS : ce sont les syndics qui ont la charge de faire la comptabilité pour les ACP !!!
9 octobre 2015 à 11 h 35 min en réponse à : Mise au point d’une liste de résolutions-types pour les AG #1010731MembreBonjour,
Merci pour ces réponses et éléments !!!
1. Sur l'intitulé des majorités, vous avez raison, le texte actuel n'est pas très clair mais, avec tout mon respect, je trouve votre proposition est un peu ambigue aussi dans la mesure ou la mention "des présents ou représentés" peut être comprise en nombre et non pas en quotités… Du coup j'hésite entre plusieurs formules :
Majorité des 3 / 4 – Art. 577.7 §1.1
Majorité des trois quarts des voix – Art. 577.7 §1.1
Majorité 75% – Art. 577.7 §1.1
Majorité 75% des voix – Art. 577.7 §1.1
Majorité 75% des voix des présents & représentés – Art. 577.7 §1.1
…2. "Trop de résolutions tuent les résolutions", certes mais l'idée est vraiment de proposer une référence très vaste (dans la version française j'ai 60 résolutions et pour le moment "seulement" 28 dans la version belge !). Certaines résolutions (reconstruction totale…) ne seront évidemment jamais utilisée mais ça signale quand même l'existence dans le code civil des rares points qui exigent l'unanimité… En revanche il y une notion de résolution "de base" (la case AGO en haut à droite) et un bouton pour construire l'ordre du jour avec l'essentiel, la demi-douzaine de points importants ; désignations, approbation…
3. "Rapport moral / rapport d'activité" ; vous avez raison, cette résolution est à revoir complètement… Elle a également donné lieu à des remarques et des adaptations dans la version française (http://www.universimmo.com/forum_universimmo/topic.asp?TOPIC_ID=20338), avec l'idée d'une approbation de certaines missions qui valait quitus et d'un compte-rendu sans vote, pour information (le CdC doit aussi fournir un rapport semestriel hors AG)… je vais tâcher de reprendre tout ça au mieux avec les spécificité belges et replonger dans le code civil !
Le fichier sera mis à jour d'ici demain, je reviens mettre un petit mot dès que ça sera fait !
Encore merci 😉Cordialement,
AndréMembreBonjour,
Oui c'est vrai… d'un côté je ne veux pas multiplier des discussions qui font référence à un produit commercial mais je pense que le sujet initial des questions comptables est de toute façon clos… Je vais lancer un nouveau sujet exclusivement sur la question des résolutions-types et d'une base ouverte pour le plus grand nombre !
André
MembreBonjour,
Pour ceux que ça intéresse, je viens de mettre en ligne la version 3.7 du logiciel Val Compta, version Belge
http://www.valcompta.net/INSTALL/Installation_VALCOMPTA3_3.7_BELGIQUE.exe
Vous pouvez librement télécharger et tester cette version d'évaluation, sans limitation de durée, et me faire part de vos impressions et remarques !
Dans la version française, j'ai mis en place une bibliothèque assez complète de résolutions-types pour les assemblées générales (http://valcompta.net/UI/ETAT_LISTE_RESOMAT.pdf) avec des informations, conseils, références juridiques… dans la version belge les résolutions types sont beaucoup plus courtes et moins documentées (http://valcompta.net/UI/ETAT_LISTE_RESOMAT_BELGIQUE.pdf) mais si certains souhaitent participer et m'aider à qualifier ces résolutions, vous êtes les bienvenus !Cordialement,
AndréMembreBonsoir,
Je ne connais pas bien l'ensemble de l'offre logicielle pour la gestion des ACP en Belgique mais j'aspire en tout cas à fournir un produit avec un bon rapport qualité prix et qui respecte d'une part les principes comptables généraux et les spécificités des copropriétés (notamment l'arrêté royal du 12 juillet 2012 et son plan comptable ainsi que le code civil et les articles 577.x).
Après un an et demi je n'ai qu'une vingtaine de clients belges mais j'espère qu'ils sont tous satisfaits !
Après quelques mois de rodage qui m'ont permis de supprimer des choses ridicules chez vous (les règlements par chèque…) ou de mettre en place quelques spécificités (la communication structurée… le numéro d'entreprise) je me suis attaqué à des fonctions plus délicates. Par exemple dans le module Assemblée Générale votre règle de tantièmes réduits s'applique aux présents et représentés alors qu'en France ça concerne l'ensemble des tantièmes, ça fait partie des gestions avancés du programme en mode "Belgique".
Je suis à la fois disposé et demandeur pour discuter de la bonne manière de traiter la comptabilité des ACP et de ce qui doit être attendu d'un logiciel… votre message n'est pas très clair quand à savoir si vous avez pu essayer mon produit et ce que vous en pensez mais toutes les remarques, critiques ou suggestions sont les bienvenues et, pour Luc, si vous voulez essayer Val Compta dans des conditions normales je me ferai un plaisir de vous calculer les codes d'activation.
Pour les autres pimonautes, je renouvelle l'offre initiale (revue avec les nouveaux prix…) avec un tarif préférentiel avec la version Expert V3 Belge + module AG pour 149 € TTC au lieu de 199 € soit 25% de remise. Il suffit de m'envoyer un mail qui fait référence à PIM et au forum !
Contactez-moi par mail pour obtenir le lien pour télécharger la dernière version : info@valcompta.net
Cordialement,
André1 personne aime ce messageMembreBonjour,
Je poursuis dans "mon" fil pour signaler à tous que la dernière version de Val Compta / Belgique est disponible…
http://www.valcompta.net/INSTALL/Installation_VALCOMPTA3_3.6_BELGIQUE.exeVal Compta c'est un logiciel très complet et très puissant pour les syndics bénévoles (ou les petits syndics pros) au tarif très compétitif de 199 € TTC. Il gère la comptabilité en partie double avec le plan comptable de juillet 2012, les factures, les budgets, les appels, bilan & résultat et les éditions comptables mais également toute la bureautique comme des publipostages avec Word ou Open Office, des fusions rapides de documents, les envois par mail, les assemblées générales (ordre du jour, émargement, votes, génération du PV…) et beaucoup de choses !
Cette version de démonstration est totalement gratuite, sans engagement ni limitation de durée alors même n'hésitez pas si vous êtes juste curieux de voir comment fonctionne un logiciel pour copropriété. La période promotionnelle pour les "pimonautes" est terminée mais j'offre avec plaisir une licence (un code d'activation) aux contributeurs les plus émérites ("incurables" ou pires !!!) du forum qui ont envie d'essayer ou d'utiliser Val Compta !
A votre disposition pour toutes vos questions… toutes les remarques, positives ou critiques, sont les bienvenues !
André1 personne aime ce messageMembreBonjour,
La classe 1 correspond en fait aux capitaux propres ; c'est ce que la structure (association, entreprise…) doit à ses membres, associés ou éventuellement aux banques (emprunts).
Dans le plan comptable français spécifique aux copropriétés on y trouve notamment les comptes suivants (créditeurs) :
102 : provisions sur travaux
103 : avances de trésorerie / autres avancesDans le plan comptable belge en revanche, la classe 1 est limitée aux dettes de plus d'un an (en gros les emprunts) et c'est une grave lacune à mon avis.
En fait, tout le problème vient de la définition du "fonds" qui sert à désigner à la fois le compte courant qui est un élément d'actif (débiteur) et le fonds équivalent du capital social ou fonds associatif et qui est un élément du passif (créditeur)…
Dès lors qu'un fonds est correctement associé à la clé de répartition utilisée pour le constituer, il ne doit pas y avoir de difficultés pour présenter les quotes-parts par lot…MembreExcusez moi, je poursuis discrètement ma digression sur les majorités :
Tout le monde est d'accord sur le fait que les majorités qualifiées de 75% et 80% se prennent sur le nombre de présents et représentés comme les décisions courantes de l'article 577.6 et non sur la totalité comme les décisions à l'unanimité du 577.7 ???
La rédaction du code civil n'est pas tout à fait claire là dessus !!! je lis :
Citation :§ 8. Les décisions de l’assemblée générale sont prises à la majorité absolue des voix des copropriétaires présents ou représentés, au moment du vote, sauf si la loi ou les statuts exigent une majorité qualifiée.C'est quoi une majorité qualifiée si c'est pas les 3/4 et 4/5 ???
MembreJe n'ai pas suivi la discussion "parking" mais permettez moi juste de réagir à :
rexou a écrit :L'unanimité requise est bien celle des personnes présentes ou représentées à l'AG.Une telle majorité n'existe pas ; l'unanimité c'est forcément sur toutes les voix (art 577.7 §3) et il me semble qu'il est question ici d'une majorité des 4 / 5 :
Citation :2° à la majorité des quatre cinquièmes des voix :
a) de toute autre modification aux statuts, en ce compris la modification de la répartition des charges de copropriété ;
b) de la modification de la destination de l’immeuble ou d’une partie de celui-ci ;
c) de la reconstruction de l’immeuble ou de la remise en état de la partie endommagée en cas de destruction partielle ;
d) de toute acquisition de biens immobiliers destinés à devenir communs ;
e) de tous actes de disposition de biens immobiliers communs.MembreJe vois qu'il y a clairement deux courants, pour ou contre les fonds propres dans les comptes des ACP… et bien dont acte !
Attendons le texte promis pour le 1er trimestre 2015…
Je vais faire le nécessaire pour passer le résultat sur le compte 489 (pour les clients qui le souhaitent) mais j'attire votre attention sur l'injustice qu'il peut y avoir à ne pas répartir.
Lorsque des provisions sont calculées d'après les tantièmes généraux (par exemple pour les consommations d'eau) et qu'on dispose ensuite des relevés pour les consommations réelles, on fait apparaître des écarts parfois conséquents et très disparates.
Donc, en mettant de côté la question des fonds propres, peut-on se résoudre à juste passer le résultat en report sans procéder à une régularisation ? Que disent les textes sur ce mécanisme ? A quelle date notamment générer les écritures ?
Cordialement,
Andréluc a écrit :dach a écrit : Dans le cadre de l'absence des comptes pour les fonds propres (10-16) dans le PCMN des acp voici mes réflexions :Une banque peut-elle inclure les dépôts de ces clients dans ses fonds propres ?
Les appels au fonds de roulement ne sont que des dépôts en vue de payer les dépenses communes. Les sommes non dépensées appartiennent aux copropriétaires.
La notion de fonds permanents fausses ce principe et dévalorise la notion de budget.Les appels au fonds de réserve peuvent aussi être considérée comme des dépôts en vue de payer des travaux communs planifiés ou à planifier.
Vu le délai entre le pré-financement et l'exécution des dits travaux, cela motive que le pré-financement reste attaché au lot en cas de vente.
Ce fonds ne finance pas des actifs durables appartenant à l'ACP, il n'est donc pas une garantie de solvabilité de l'ACP.
La solvabilité de l'ACP est directement liée à la solvabilité des copropriétaires au delà des avances de fonds.MembreMerci, un article intéressant et réconfortant !
Je ne sais pas si c'est la version complète mais j'ai trouvé ce texte :
http://www.wbcj.be/Publications/De-la-comptabilite-des-coproprietes.aspxGT a écrit :POUR INFOEric CAUSIN a rédigé un article intitulé "Le nouveau droit comptable des copropriétés" publié dans la revue R.C.D.I 2013/3, pages 3 à 22.
Il y présente et explique notamment – à l'usage des professionnels du chiffre, des juristes et des syndics – des suggestions suggérant aux copropriétés d'introduire dans leurs plans et leurs pratiques comptables des comptes de fonds propres, de provisions pour dépenses non-périodiques, d'affectation et de prélèvement.
MembreBonjour Luc,
Les réponses se croisent un peu…
Merci pour cette réponse… même si nous ne sommes pas d'accord c'est tout l'intérêt d'un débat et d'une discussion !
Je ne vois pas bien l'argument de la personnalité juridique par rapport aux fonds propres… lorsque l'ACP a encaissé tous ses CP et réglé tous ses fournisseurs et qu'elle a mettons 15 000 € dans son livret / fonds de réserve dont 10 000 € pour la toiture, 2 000 € pour la trésorerie courante et 3 000 € pour travaux divers ainsi que 3 000 € sur son fonds de roulement, ça ne vous choque pas d'avoir un montant global au crédit du 489 ? Il me semble que le bilan des ASBL présente également des fonds propres non ?
Très franchement, j'essaye de consacrer du temps à ces questions mais je ne peux pas aller jusqu'au débats parlementaires et à un niveau de réflexion théorique comme le vôtre… j'essaye de rester dans des problématiques concrètes et pragmatique sur ce que peut et doit faire mon logiciel pour répondre au mieux aux besoins et au cadre légal et j'avoue que sur la clôture cette histoire de report est pour le moins incomplète…
J'attends en tout cas avec impatience l'adresse de votre blog d'une part et les communications autour de la proposition de loi…
Cordialement,
Andréluc a écrit :andre78fr a écrit : o absence des comptes pour les fonds propres (10-16)
La CNC a selon moi raison. Ceci est fortement lié à la définition de la personnalité juridique , ainsi que le fait que l’ACP est une société/association de gestion de biens de tiers (= les copropriétaires). Il faut lire les documents parlementaires, et surtout les auditions de janvier 2008.andre78fr a écrit : o absence de la classe des stocks
Lié à la problématique de la classe 1. La caisse « clés » était un de problèmes structurels dans mon ACP (cogérance & sécurité). La méthode imposé par la CNC peut régler ce problème, le syndic en place a refusé d’appliquer l’AR de 2012 et a été demis. Le syndic judiciaire fera rapport en janvier 2014.andre78fr a écrit : o le niveau de détail des comptes de charges
Le refus à la réunion du 07.01.2011 des délégués de l’IPI a provoqué cette situation. Une proposition de loi sera déposée en janvier qui retirera de l’IPI entre autres le « pouvoir » consultatif en ce qui concerne les copropriétés. Ceux qui ont participé au Congrès de la Journée des Copropriétaires du CNIC sont en possession de la version actuelle de cette proposition.andre78fr a écrit : o le problème principal : la gestion du résultat comptable
Cette problématique est fortement liè à l'attitude de l'IPI, surtout épaulé par la CIB et le secrétaire général actuel de l'ABSA (un comptable-fiscaliste).andre78fr a écrit : @Luc ; pourriez-vous redonner l'adresse de votre blog svp ?
Réponse par PB ce midi.MembreBonjour,
Je suis tout à fait de votre avis sur l'objectif ; l'information des copropriétaires et la clarté des documents présentés mais il faut également réglementer et limiter certains abus de certains syndics et avoir un cadre strict pour gérer les contentieux…
Permettez moi un parallèle ; si vous êtes motard, ça sera plus amusant de discuter de ballades et de pointes de vitesse plutôt que du code de la route et des limitations de vitesse… malgré tout le code de la route est nécessaire !
Sur la notion de "minimum" il me semble qu'on peut subdiviser mais pas forcément ajouter des classes ou des nouveaux comptes…
Présenter un décompte est une chose ; réclamer des appels de charges basés sur les dépenses du trimestre écoulé en est une autre (qui semble toujours très présente chez de nombreux syndics…). Je répète que ce n'est pas l'esprit de la loi et la notion d'acompte omniprésente… voter un budget c'est là aussi fixer des limites.
Je pense avoir un bon logiciel, il fait gagner du temps, réalise de nombreux calculs complexes et présente de nombreux comptes, tableaux et graphiques… je sais qu'il est perfectible mais je souhaite également rester le plus proche possible de la réglementation !!!
Merci pour vos remarques 😉
Cordialement,
AndréMembreBonjour,
Votre intervention est intéressante et très instructive car elle illustre à quel point un certain nombre de syndics se moquent royalement de la loi…
Je pense qu'il y a du bon dans la loi française et du bon dans la loi belge mais je sens une polémique dans laquelle je ne souhaite pas m'engager. Dans le monde entier des gens partagent des immeubles avec des parties privées et des parties communes et cherchent à partager équitablement les charges ; c'est cela qui m'intéresse…
Vos syndics ne respectent pas le strict cadre légal actuel mais… je fais la même chose, du moins pour les fonds propres…
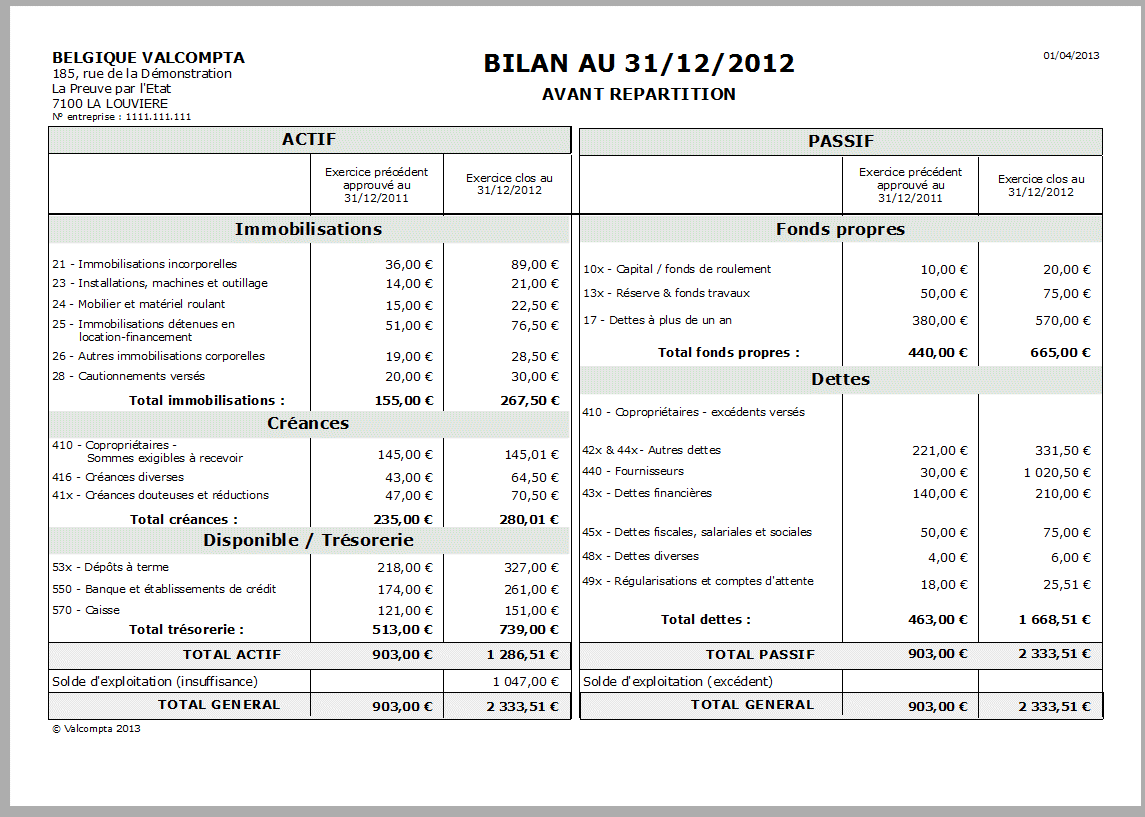
En revanche le principe des décomptes à frais réels trimestriel ce n'est pas l'esprit budgétaire du système mis en place ; on peut le défendre mais jusqu'à quel point peut on ne pas respecter la loi ?….
Cordialement,
AndréCitation :Bonjour André,
Etes-vous déjà entré en contact avec des syndics professionnels belge (et surtout leur comptable….) ?
Tous vos développements semblent très théorique et ne tenir compte que des textes légaux & vos expériences pratiques françaises sans connaître les besoins réels des futurs utilisateurs belge.
Une réflexion "à la française" souvent vue dans les logiciels de gestion & compta : si c'est bon chez nous, ce sera bon chez vous (et vous vous adapterez)…. Mais non, ça ne marche pas comme ça et les développeurs français le comprennent trop tard…Tous les syndics que je connais travaille avec des comptes de classe 1 et, quand c'est utile, la classe 3. Tout ceux qui travaillent avec des comptes annuels reportent les soldes dans les comptes individuels des propriétaires.
Et beaucoup travaillent avec des décomptes à frais réels chaque trimestre. Ce qui devrait être, à mon avis, une obligation pour toute ACP. Bien plus important que l'utilisation d'un PCMN & des règles de sociétés sur lesquels le législateur s'est braqué en oubliant de penser à l'intérêt de la plupart des propriétaires….Avez-vous pensez à cette spécificité dans votre programme ?
MembreBonsoir,
Je relance / poursuis cette discussion fort intéressante !!!
Sans forcément entrer dans le détail des textes de référence ou l'historique, je pense que nous sommes tous d'accord pour dire que la comptabilité des ACP doit respecter les règles comptables générales tout en tenant compte de sa spécificité… sans doute aussi que des ajustements ont été faits depuis 2010 mais ça reste perfectible non ?
Pour moi, je retiens quatre points faibles dans le système actuel et j'espère que la prochaine révision (1er trimestre 2015 ?) ira dans le bon sens… je n'ai malheureusement pas lu le texte présenté le 06/12 à la Journée du Copropriétaire (si quelqu'un peut me le transmettre… merci d'avance !).
o absence des comptes pour les fonds propres (10-16)
L'utilisation du compte 489 est à mon sens un bricolage et il est particulièrement utile de pouvoir suivre et distinguer des avances au passif du bilan. Il faut surtout séparer et distinguer les reports et les avances constituées depuis plusieurs années pour des affectations précises du fonds de réserve.o absence de la classe des stocks
Là aussi on peut faire autrement mais on ne peut pas nier des vrais problématique de stock avec des cuves de fioul ou des stocks de badges / clés…o le niveau de détail des comptes de charges
Le plan comptable "minimum" est beaucoup trop précis et sa structure analytique elle-même est assez discutable… mais bon c'est trop tard pour revenir là dessus.o le problème principal : la gestion du résultat comptable
Par définition, on ne peut prévoir la différence entre budget et réalisé ni être certain que le budget (=> les acomptes) sera toujours supérieur et le résultat forcément excédentaire. En France, le mécanisme est simple dans le principe : le plus ou moins perçu entre les provisions (acomptes sur fonds de roulement) et dépenses réelles est porté au compte du copropriétaire (au débit ou au crédit) à la date de l'AG qui approuve les comptes… en respectant bien évidemment les quotités et des clés de répartition.C'est très intéressant pour moi d'étudier les différentes réglementations pour la mise au point des versions internationales et de voir à quel point ce qui semble évident ne l'est pas toujours… par exemple en Suisse, il n'y pas de plan comptable imposé !
Après j'assume totalement certaines "infractions" aux règles, par exemple la possibilité de travailler sur un "brouillard" pendant toute l'année et de pouvoir ainsi modifier ou supprimer des écritures. La plupart de mes clients sont des syndics bénévoles qui font des tas d'erreurs ; présenter des comptes bourrés d'annulations et de corrections ne fait qu'alourdir et compliquer des choses déjà peu claires et de toute façon quand on tient ses comptes avec Excel on peut également modifier librement…
Cordialement,
André
@Luc ; pourriez-vous redonner l'adresse de votre blog svp ? -
AuteurMessages
