Questions comptables…
Accueil › Forum de l'immobilier résidentiel belge › Copropriétés forcées › Questions comptables…
- Ce sujet contient 69 réponses, 9 participants et a été mis à jour pour la dernière fois par
andre78fr, le il y a 11 années et 1 mois.
-
AuteurMessages
-
5 août 2014 à 10 h 28 min #1002299
 lucMembre
Le Code Civil français et belge sont des frères. Ils ont tous les deux le même père (le Code Civil de Napoléon née en 1804), mais ils ont évolués séparément.
Le législateur français a évolué vers une législation détaillée et centraliste, mais le législateur belge a évolué vers une législation succincte, qui laisse en fait beaucoup de pouvoir aux pouvoirs locaux (communes, …) et l’individu.
Exemple : dans le cas concret de l’application de la « classe comptable 10 » le Code Civil Belge dispose que l’ACP n’a pas de patrimoine. Les dispositions applicables aux ACP sont repris dans une annexe du bulletin 63 de la CNC.
Citation :Art. 577-5 CC.
§ 3. L'association des copropriétaires ne peut avoir d'autre patrimoine que les meubles nécessaires à l'accomplissement de son objet, qui consiste exclusivement dans la conservation et l'administration de l'immeuble ou du groupe d'immeubles bâtis.En marge : comme administrateur au NICM-CNIC asbl (une association de défense des intérêts des CP) j’ai participé à tous les réunions de travail préparatoire de ce bulletin. J’ai donné quelques jours après la publication de ce bulletin ma démission au NICM-CNIC asbl vu mon âge pour laisser la place à des « jeunes loups ».
5 août 2014 à 10 h 44 min #1002300lucMembreConcernant la question 2:
andre78fr a écrit :2. Comptes copropriétaires
Dans mon système, chaque copropriétaire a un compte unique avec les acomptes au débit et ses règlements au crédit ; le solde est également unique ce qui semble le plus simple à gérer mais dans les exemples de la Commission des Normes comptables et le PCMN on trouve les deux séries distinctes :
410000 – pour les acomptes sur fonds de réserve
410100 – pour les acomptes sur fonds de roulement…Le compte unique au niveau copropriété a été supprimé en 1995 (suite au faillite de certains promoteurs qui avaient utilisés dans les années 80 les fonds des copropriétés pour investir).
Un compte bancaire séparée pour les fonds de roulement et de réserve a été rendu obligatoire en 2010 (sauf en pratique pour les petites ACP).
andre78fr a écrit :Dans vos comptabilités, avez-vous vraiment deux comptes par copropriétaire ???Réponse à cela plus tard, dès que j’ai fini mon tour des logiciels qui existent actuellement. Néanmoins je peux dire qu’un des plus grand syndics ne l’applique pas, mais il a été vendu à une société allemande qui ne peut pas admettre une telle négligence.
La séparation de ces deux comptes est nécessaire et logique, puisque quand l’appartement est vendu, le montant du premier compte est transféré sur uencompte comptable interne au nom de l’acheteur et celui du deuxième est remboursé physiquement au vendeur.
5 août 2014 à 11 h 22 min #1002301lucMembreluc a écrit :Le compte unique au niveau copropriété a été supprimé en 1995 (suite au faillite de certains promoteurs qui avaient utilisés dans les années 80 les fonds des copropriétés pour investir).Après lecture et pour éviter toute interprétation je change cette phrase comme suit :
luc a écrit :Le compte unique au niveau syndic a été supprimé en 1995 (suite au faillite de certains promoteurs qui avaient utilisés dans les années 80 les fonds des copropriétés pour investir) et remplacé par un compte bancaire par fonds (pas obligatoire, donc un compte bancaire au nom de l’ACP restait légale).5 août 2014 à 11 h 26 min #1002302andre78fr
MembreBonjour et merci beaucoup pour ces deux réponses !!!
En effet, les systèmes français et belges sont étonnamment proches mais pour une raison inconnue le législateur français est parti dans un niveau de détail irréaliste et cette année encore avec la loi ALUR nous arrivons à une loi du 10 juillet 1965 (principal texte sur la copropriété) qui représente 50 pages à laquelle il faut ajouter 25 pages de décret et quelques autres textes là où le code civil belge tient sur 15 pages environ !
En revanche, je trouve que le niveau de détail du plan comptable minimum normalisé des copropriété et tout à fait démesuré et là c'est le contraire !!! 120 comptes en France contre 300 en Belgique !
La comparaison des deux systèmes est fort intéressante et on pourrait lancer de nombreux sujets là dessus et intellectuellement c'est très enrichissant aussi de voir "comment font les voisins"…
Sur le patrimoine par exemple, c'est très paradoxal car en Belgique vous avez des immobilisations alors qu'en France ce n'est pas prévu… En revanche, pas de stocks ni d'un côté, ni de l'autre alors même qu'il y a parfois des vrais justifications (la cuve à Mazout qu'on remplit pour 18 mois par exemple…).
Finalement j'ai trouvé les comptes qui jouent ce rôle du passif ; il s'agit des comptes "489 – Dettes : valeurs reportées" !!! C'est un peu le point faible de l'arrêté du 12 juillet 2012 que de prétendre qu'une ACP n'a pas de patrimoine tout en invoquant un inventaire à la place du bilan, je pense qu'une approche plus classique, similaire aux ASBL ou aux entreprises aurait été préférable et possible… c'est d'ailleurs ce que j'ai fait.
Pour les copropriétaires, je suis tout à fait d'accord sur la distinction entre le fonds de roulement (acomptes pour charges courantes) et le fonds de réserve (nous avons la même chose entre des avances remboursables = réserve et des provisions = roulement) mais d'un point de vue pratique il me semble inconcevable d'envoyer un appel avec deux sommes séparées en demandant au copropriétaire de faire deux chèques que l'on va enregistrer et déposer sur deux comptes bancaires distincts…
Donc si dans un appel global une part est destinée au compte de réserve, il me semble plus simple de tout encaisser sur un compte principal pour faire ensuite un virement mais c'est vraiment ce genre d'aspects concrets et pratiques qui me manquent… j'aurais du faire un stage dans un syndic bruxellois !
Nous avons également de grands débats sur le compte unique (du syndic pour toutes ses copropriétés) et la dernière loi (ALUR) va enfin l'interdire à compter de 2015 pour les copropriétés de plus de 15 lots… 20 ans de retard sur vous sur ce point !
A suivre !!!
Salutations,
André5 août 2014 à 11 h 29 min #1002303MembreIl faut bien sûr distinguer la notion de compte unique chez l'administrateur de biens (c'est le syndic qui paye tous les fournisseurs de toutes ses copropriétés avec le même chéquier) et le fait d'avoir un compte en nom propre pour chaque ACP.
Ensuite, on passe de un à deux comptes bancaires pour séparer la partie fonds de roulement et fonds de réserve…
Le premier point remonte à 1995 et le second à 2010 si j'ai bien compris (?)…
luc a écrit :luc a écrit :Le compte unique au niveau copropriété a été supprimé en 1995 (suite au faillite de certains promoteurs qui avaient utilisés dans les années 80 les fonds des copropriétés pour investir).
Après lecture et pour éviter toute interprétation je change cette phrase comme suit :
luc a écrit :Le compte unique au niveau syndic a été supprimé en 1995 (suite au faillite de certains promoteurs qui avaient utilisés dans les années 80 les fonds des copropriétés pour investir) et remplacé par un compte bancaire par fonds (pas obligatoire, donc un compte bancaire au nom de l’ACP restait légale).5 août 2014 à 11 h 52 min #1002304D1791
Membre🙂 🙂 🙂 Ce qui est certain, c'est qu'en Belgique, vous pouvez rayer les mots "chèque" et "chèquier" de votre vocabulaire…
5 août 2014 à 11 h 59 min #1002305MembreVous voyez, ce genre d'information, évidente et élémentaire pour vous, amis belges, est une totale (et précieuse) découverte pour moi !!!
Donc il ne faut pas que le moyen de paiement par défaut soit le chèque dans mes saisies d'encaissement mais… si ce n'est pas le chèque… c'est quoi ??? Virement ? CB ?
D1791 a écrit :🙂 🙂 🙂 Ce qui est certain, c'est qu'en Belgique, vous pouvez rayer les mots "chèque" et "chèquier" de votre vocabulaire…5 août 2014 à 12 h 50 min #1002306 PIMMaître des clésandre78fr a écrit :Donc il ne faut pas que le moyen de paiement par défaut soit le chèque dans mes saisies d'encaissement mais… si ce n'est pas le chèque… c'est quoi ??? Virement ? CB ?
Par défaut: virement bancaire
Et prévoir l'imputation automatique avec la communication structurée.5 août 2014 à 14 h 40 min #1002307 Grmf!!Modérateur
J'ai utilisé un logiciel français à lépoque où j'étais syndic pro. On ne trouvais pas encore de logiciel belge "standard".
En Belgique, le chèque est dépassé depuis 30 ans.
En Belgique, les comptes bancaire au nom de la copropriété sont le standard depuis … toujours?
En France, il y avait un compte bancaire au nom du syndic, et un grand melting pot (faudra vous mettre au belge…) de tous les fonds. En Belgique, c'est inconcevable. Je ne comprends même pas comment cela a pu être admis en France, tellement c'est absurde!
Ma pratique au niveau des appels de fonds, c'était un seul appel de fonds pour charges, fonds de roulement et de réserve, et une régularisation fin d'année. Mais c'est ancien.
A ma connaissance, les syndics font toujours un seul appel de fonds, et font un transfert de la part "fond de réserve" au livret intérêt. Il n'y a donc pas "deux comptes" pour chaque propriétaire, mais un seul.
Le fonds de réserve est acquis à l'immeuble. En cas de vente, sauf si le compromis en dispose autrement, le fonds de réserve reste tel quel. Il me semble donc totalement inutile de faire un deuxième compte client par proprio pour ce fond de réserve.
5 août 2014 à 14 h 41 min #1002308Grmf!!ModérateurEn France, certains encaissent le chèque et comptabilisent cet encaissement. On recomptabilise d'une manière qui m'échappe encore une fois que le compte bancaire est crédité.
En Belgique, on encode uniquement l'extrait de banque de la copropriété…
5 août 2014 à 14 h 58 min #1002309MembrePour la compréhension de notre nouveau membre français : en Belgique, les virements bancaires sont gratuits depuis une éternité (bien que depuis peu les virements papiers sont facturés par certaines banques) alors que les chèques sont très souvent payants, et depuis longtemps.
Dans ma banque, l'encaissement d'un chèque, peu importe le montant, c'est 25 EUR de frais.5 août 2014 à 15 h 41 min #1002310PIMMaître des clésgrmfff a écrit :Le fonds de réserve est acquis à l'immeuble. En cas de vente, sauf si le compromis en dispose autrement, le fonds de réserve reste tel quel. Il me semble donc totalement inutile de faire un deuxième compte client par proprio pour ce fond de réserve.Si le compromis de vente prévoit que la quote-part du fond de réserve doit être remboursée au vendeur, cela fait l'objet d'un décompte entre parties vendeur et acquéreur, hors intervention, ni comptabilisation dans le chef de l'ACP.
Cette quote-part du fond de réserve est attachée au lot concerné, pas aux copropriétaires nominatifs concernés.5 août 2014 à 18 h 12 min #1002311MembreBonsoir et merci à tous pour toutes ces informations…
En France aussi, nous avons un système très similaire ; vendeur et acheteur ont le choix, chez le notaire et au moment de la vente, entre un remboursement direct ce qui évite de faire intervenir le syndic (rembourser un vendeur pour réclamer le même montant à l'acheteur…). A ce propos, est-ce que quelqu'un sait où trouver un exemple ou un modèle du questionnaire de l'article 577-11 ?
Sur la comptabilisation des chèques en France, il y a en fait un compte spécial (511 – Valeurs à l'encaissement) qui correspond aux chèques reçus (c'est un compte du plan comptable général, oublié en copropriété mais ça…) ; en gros ça correspond à la pile de chèques qui sont dans le tiroir, quand on dépose tout ça on solde ce compte au profit du compte bancaire et on a donc une seule opération pour le montant global de la remise… Mais j'ai bien compris que le chèque était obsolète chez vous ! En fait en France les chèques sont traditionnellement gratuits et c'est la raison pour laquelle ils restent très utilisés.
Je vais mettre en place la communication structurée du moins en ce qui concerne le calcul et l'affichage d'un numéro unique sur 10 chiffres suivi de son modulo 97. L'idée serait de construire le numéro avec les 3 derniers chiffres du compte suivi d'un 0 puis de la date sur 6 chiffre (050814) (les deux derniers sont une clé de contrôle)… On considère ainsi qu'un copropriétaire ne peut avoir qu'un appel à une date donnée et la simple lecture du numéro permet et savoir qui et quoi.
Une partie plus technique c'est l'importation du fichier (CODA/Febelfin) pour un rapprochement automatique mais si déjà le syndic bénévole à qui s'adresse le logiciel peut identifier rapidement le copropriétaire je pense que c'est suffisant dans un premier temps.
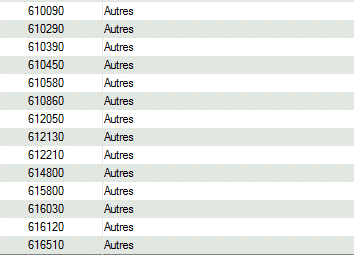
Je rappelle que ce système de communication structuré n'existe pas du tout en France…Je rebondis sur un autre sujet un peu anecdotique ; avez-vous remarqué qu'un grand nombre de comptes pris individuellement avaient des intitulés rigoureusement identiques et que ça ne facilitait pas vraiment l'encodage ou la lecture dans une balance ?!?
A suivre !!!
Salutations,
André5 août 2014 à 22 h 41 min #1002312MembreBonjour,
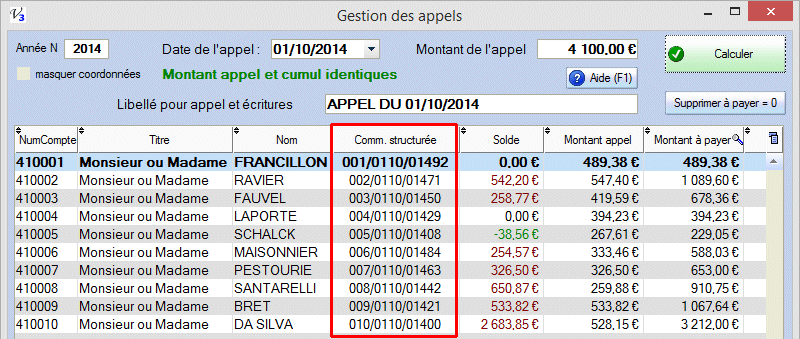
Je viens vous présenter ce que j'ai mis en place pour la communication structurée ; je rappelle que j'y connais RIEN et que j'ai vraiment besoin de vous 😉
1. On associe un numéro à chaque appel : ce numéro est constitué des 3 derniers chiffres du copropriétaire suivi de la date (jour et mois au milieu et année précédée d'un 0 ensuite) et bien sûr la clé de contrôle :
2. ce numéro de "communication structurée" est bien sûr utilisable dans les textes personnalisés des appels :
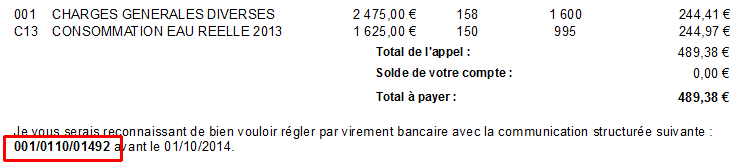
(jusqu'à présent il était question d'envoyer un chèque…)
3. enfin, au moment de saisir les règlements (le relevé bancaire permet de retrouver tout de suite le copropriétaire grâce au 3 premiers chiffres) et le clic sur la ligne de l'appel va reprendre le numéro comme référence du paiement :
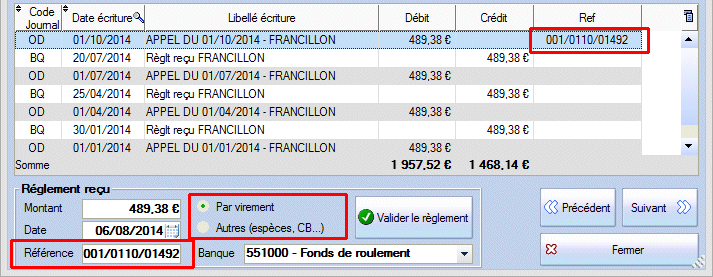
Dans cet écran j'ai également mis "par virement" en mode par défaut.
Voici les grandes bases du système que je soumets ici pour discussion…Salutations,
André6 août 2014 à 6 h 44 min #1002313PIMMaître des clésSi paiement par espèces (j'imagine que c'est assez rare): ne pas oublier les dispositions anti-blanchiment
6 août 2014 à 6 h 56 min #1002314Grmf!!ModérateurJe pense qu'il y a deux écoles pour le suivi et l'encodage des virements des propriétaires:
1. vous mettez son numéro client unique dans la "communication structurée", et le propriétaire paye toujours avec le même numéro de client
2. vous mettez un numéro par appel, et le copropriétaire ne peut pas faire un ordre permanent.Beaucoup de propriétaires ne payeront jamais exactement les appels que vous allez établir et envoyer. Il feront un "ordre permanent", et corrigeront une fois par an le solde de compte pour avoir, une fois par an, un solde à peu près à zéro..
Un ordre permanent, c'est une opération automatique, hebdomadaire, mensuelle trimestrielle ou autre, que vous demandez de faire à la banque. Qui dit "automatique" dit "pas de changement de communication".
C'est évidemment un phénomène inconnu en France, puisqu'il n'y a pas de chèque permanent…
6 août 2014 à 7 h 20 min #1002315MembreBonjour,
grmff a écrit :Je pense qu'il y a deux écoles pour le suivi et l'encodage des virements des propriétaires:
1. vous mettez son numéro client unique dans la "communication structurée", et le propriétaire paye toujours avec le même numéro de client
2. vous mettez un numéro par appel, et le copropriétaire ne peut pas faire un ordre permanent.Citation :Un ordre permanent, c'est une opération automatique, hebdomadaire, mensuelle trimestrielle ou autre, que vous demandez de faire à la banque. Qui dit "automatique" dit "pas de changement de communication".OK… je pensais aussi que la communication permettait de rapprocher quasi-systématiquement une facture (ici un appel) de son règlement mais ça peut également identifier l'émetteur et passer l'opération sur le bon compte sans que les montants collent dans ce cas…
De toute façon, avec ou sans la date, les trois premiers chiffres permettent d'identifier le copropriétaire ; il peut donc faire et mettre en place son virement permanent avec le premier numéro sans que ça pose de problèmes par la suite…
Citation :C'est évidemment un phénomène inconnu en France, puisqu'il n'y a pas de chèque permanent…Non mais nous avons également des virements, ponctuel ou permanent…
Et puis n'oublions pas l'arrivée du SEPA ! c'est encore une autre et une nouvelle histoire à gérer ça…Les espèces sont proposées dans le libellé mais c'est évidemment très rare, en France comme en Belgique, il va de soit qu'il faut respecter la réglementation mais pour ma part je m'arrête au traitement purement comptable…
Merci !
André6 août 2014 à 7 h 38 min #1002316Grmf!!ModérateurJe sais que certains logiciels tiennent compte du nom, du numéro de compte bancaire et même du montant pour retrouver l'endroit où imputer le mouvement. Pour les clients comme pour les fournisseurs.
Pour les fournisseurs, c'est évidemment plus facile si vous encodez la facture, et que vous utilisez cet encodage pour préparer le virement collectif.
23 août 2014 à 15 h 56 min #1002317MembreBonjour,
Me voilà de retour !!!
Le point sur la communication structurée :
Pour les copropriétaires, les 3 premiers chiffres correspondent au numéro de compte que l'on peut facilement retrouver.
Pour les fournisseurs, j'ai mis en place la saisie de la communication structurée et la reprise du numéro dans le règlement en même temps que la facture :
Il reste à faire la génération du fichier des virements, probablement au format XML / SEPA et j'espère que la non génération de ce fichier n'est pas un élément trop bloquant pour des syndics bénévoles…
Je profite de ce message pour vous annoncer la bonne nouvelle !
Nous avions convenu avec M. Deckers d'un "bon de réduction" pour les pimonautes et tous les membres du forum peuvent ainsi profiter d'une remise de 10% sur le logiciel de comptabilité seul (99 € au lieu de 110 €) ou de 30€ sur les logiciels comptabilité + AG (140 € au lieu de 170 €) !!! Il suffit de s'être inscrit sur ce forum avant le mois d'août 2014 et de faire mention de "PIM" dans votre commande…Pour tester ou juste par curiosité, voici le lien sur le programme d'installation :
http://www.valcompta.net/INSTALL/Installation_VALCOMPTA3_3.5_BELGIQUE.exeLa version de démonstration propose une résidence fictive avec des données (copropriétaires, lots, tantièmes, écritures…) ; vous pouvez ajouter et modifier librement sans limitation de durée ni sur le nombre mais la mention "version d'évaluation" apparaît sur toutes les éditions.
Il reste sans doute quelques adaptations pour mieux tenir compte du fonctionnement et du cadre législatif belge mais je pense que les bases sont là et pour un très bon rapport qualité/prix.
Tous les avis, les remarques et les critiques sont bienvenus !!!
Seuls les utilisateurs et praticiens belges peuvent m'aider à finir de mettre au point un outil vraiment adapté… mais déjà un grand merci à tous pour votre participation 😉Salutations,
Andrégrmff a écrit :Je sais que certains logiciels tiennent compte du nom, du numéro de compte bancaire et même du montant pour retrouver l'endroit où imputer le mouvement. Pour les clients comme pour les fournisseurs.Pour les fournisseurs, c'est évidemment plus facile si vous encodez la facture, et que vous utilisez cet encodage pour préparer le virement collectif.
23 août 2014 à 16 h 56 min #1002318PIMMaître des clésandre78fr a écrit :Je profite de ce message pour vous annoncer la bonne nouvelle !
Nous avions convenu avec M. Deckers d'un "bon de réduction" pour les pimonautes et tous les membres du forum peuvent ainsi profiter d'une remise de 10% sur le logiciel de comptabilité seul (99 € au lieu de 110 €) ou de 30€ sur les logiciels comptabilité + AG (140 € au lieu de 170 €) !!! Il suffit de s'être inscrit sur ce forum avant le mois d'août 2014 et de faire mention de "PIM" dans votre commande…
-
AuteurMessages
- Vous devez être connecté pour répondre à ce sujet.
