Question – Lettre du FISC – Remboursement des frais d’abattements
Accueil › Forum de l'immobilier résidentiel belge › Législations régionales › Question – Lettre du FISC – Remboursement des frais d’abattements
- Ce sujet contient 4 réponses, 3 participants et a été mis à jour pour la dernière fois par
GT, le il y a 5 années et 6 mois.
-
AuteurMessages
-
10 mai 2021 à 10 h 21 min #926105
ced.francois
MembreBonjour à tous,
J'ai reçu ce jour un recommandé du FISC me demandant de rembourser les frais d'abattement plus des intérêts pour un bien que j'ai acheté en 2013.
Ils me reprochent de ne pas être resté domicilié dans le bien pendant 5 ans MAIS dans mon acte de vente et dans mon compromis je me suis engagé à rester domicilier dans la région de Bruxelles capitale et non dans le bien. Je suis bien resté 5 ans à Bruxelles-Capital.
Petit historique:
– La loi change le 22/11/2012, le texte est changé, à il était mentionné qu'il fallait être domicilié dans la région de Bruxelles-Capital. Le texte est changé en "dans l'immeuble acquis", elle s'applique à partir du 1er janvier 2013.
– Je signe mon compromis de vente en décembre 2012, dans le compromis je m'engage à rester 5 ans dans la région de Bruxelles-Capital
– Je signe mon acte de vente en Mars 2013, je m'engage à rester 5 ans dans la région de Bruxelles-Capital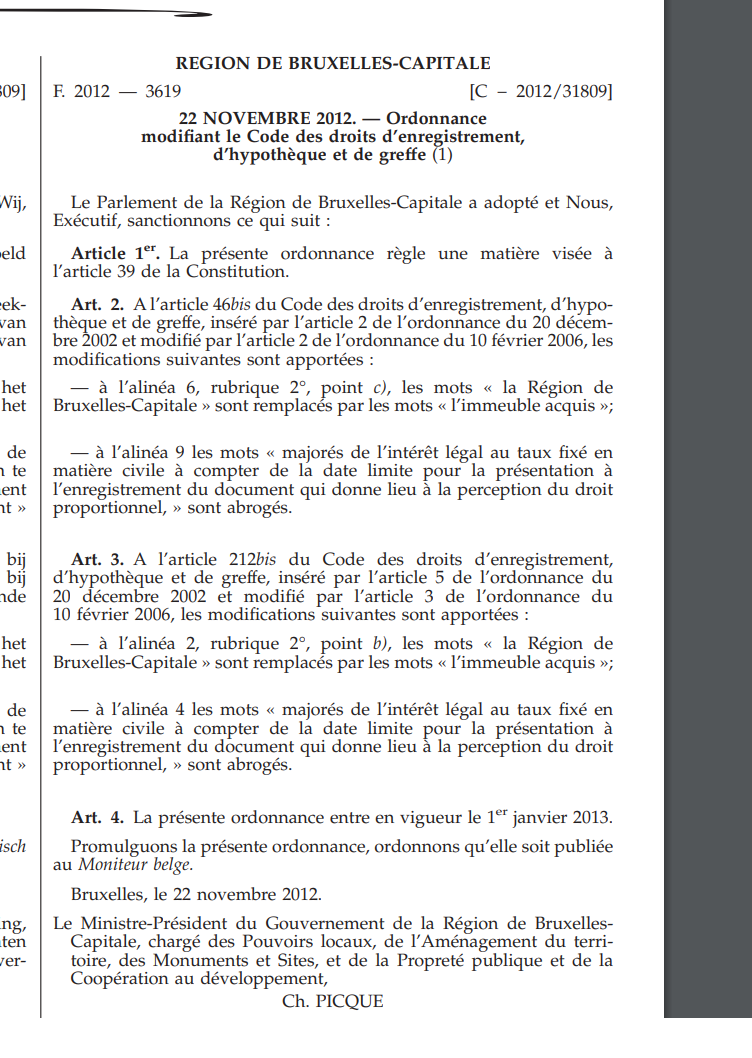
D'après moi, je suis dans mon droit et j'ai respecté mes obligations mais un autre avis serait le bienvenu
10 mai 2021 à 10 h 42 min #1061476GT
MembreEn ce qui concerne l'entrée en vigueur de la nouvelle législation
Circulaire n° 2/2013 (AAF n° 4/2013) du 19.02.2013
Région de Bruxelles-Capitale – Droit de vente – Abattement art. 46bis et 212bis du C. enreg. – Modifications2. Entrée en vigueur: le 1er janvier 2013.
Les nouvelles dispositions s'appliquent donc aux conventions :
– conclues à partir de cette date ;
– conclues antérieurement à cette date mais sous une condition suspensive qui se réalise à partir de cette date (4). Dans ce cas, les acquéreurs seront tenus de maintenir leur résidence principale dans le bien acheté lui-même et en cas de non-respect de cette condition, les droits complémentaires dus ne seront pas majorés par l'intérêt légal.
[(4)La législation applicable aux conditions de fond auxquelles est subordonné le maintien d'une faveur fiscale est celle du jour où la créance du Trésor a pris naissance, pour autant qu'on puisse parler d'une situation juridique acquise. Dans le cas de conventions conclues sous une condition suspensive, cette date est celle de la réalisation de la condition suspensive. Avant la réalisation de la condition, il n'y a pas matière à perception de l'impôt (proportionnel), F. WERDEFROY, « Droits d'enregistrement », Kluwer, 2010-2011, Tome I, n° 44, c).]10 mai 2021 à 10 h 51 min #1061475MembreMerci pour votre réponse rapide, et désolé si c'est une bête question mais est-ce que le compromis de vente est considéré comme la "convention" ?
Dans notre cas, il n'y avait aucune conditions suspensives dans l'offre.
Je vois dans le compromis de vente qu'il y a certaines conditions suspensives, qui me semblent être standard. Il n'y a pas de conditions suspensives liée au financement10 mai 2021 à 11 h 22 min #1061474Membreced.francois a écrit :Merci pour votre réponse rapide, et désolé si c'est une bête question mais est-ce que le compromis de vente est considéré comme la "convention" ?Dans notre cas, il n'y avait aucune conditions suspensives ni dans l'offre d'achat, ni dans le compromis.
Je vous invite à poser la question au notaire qui a passé l'acte authentique de manière à être éclairé sur le notion de "convention" pour l'application de l'ordonnance bruxelloise de 2012.
Vous trouvez peut-être la réponse dans les travaux préparatoires à l'ordonnance.
10 mai 2021 à 11 h 46 min #1061473 PIMMaître des clés
Une condition suspensive n'est pas obligatoirement celle liée au financement.
1 personne aime ce message -
AuteurMessages
- Vous devez être connecté pour répondre à ce sujet.
