Investir dans un appartement.
Accueil › Forum de l'immobilier résidentiel belge › Ventes et achats › Investir dans un appartement.
- Ce sujet contient 92 réponses, 16 participants et a été mis à jour pour la dernière fois par
kaplan, le il y a 19 années et 11 mois.
-
AuteurMessages
-
12 novembre 2006 à 16 h 12 min #942196
Ben1980
Membremicheldekemmeter a écrit :Résultat des courses: on doit consolider.… comme a dit bertrand cantat : "par la grâce de la Sainte Trinité: investissements … ramification, … absorption, consolidation .. profit !" (heureusement, ça finit bien !)
ou , en moins mystique :
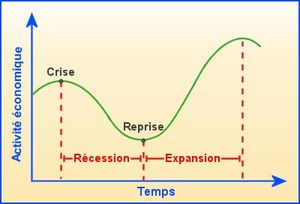
bonne consolidation 😆
12 novembre 2006 à 16 h 19 min #942197 BaxterMembremicheldekemmeter a écrit :Résultat des courses: on doit consolider.
On ne pourra en tout pas dire que c'est un solide con !
Good luck pour la reprise.
Et, pour citer, avec à propos, la citation de Pim qui cite con-fucius (décidément):
L'expérience est une lanterne attachée dans notre dos, qui n'éclaire que le chemin parcouru12 novembre 2006 à 16 h 24 min #942198 micheldekemmeterMembre
merci Ben et Baxter.
C'est exactement cela, le graph.
Mais, la croissance, même si elle peut encore être financière, sera, pour le coup, de l'ordre de la construction personnelle intérieure…Le culte du succès de cette société nous invite à redécouvrir une nouvelle définition de succès. So what, pour qui, pour quoi? Dommage que ça a pris 10 ans…
L'investissement immobilier est surtout une aventure personnelle…
Je suis servi ! J'apprends tous les jours. J'apprends à mesurer le succès avec ma croissance personnelle. En toute humilité. Mon égo était devenu aussi grand que mes maisons ! Une voie sans issue.Bonne construction à vous aussi!
Michel12 novembre 2006 à 16 h 26 min #942199 EricLMembre
Mr Kemmeter étant connaisseur Que feriez vous a ma place ?
Bien le mercimicheldekemmeter a écrit :merci Ben et Baxter.
C'est exactement cela, le graph.
Mais, la croissance, même si elle peut encore être financière, sera, pour le coup, de l'ordre de la construction personnelle intérieure…Le culte du succès de cette société nous invite à redécouvrir une nouvelle définition de succès. So what, pour qui, pour quoi? Dommage que ça a pris 10 ans…
L'investissement immobilier est surtout une aventure personnelle…
Je suis servi ! J'apprends tous les jours. J'apprends à mesurer le succès avec ma croissance personnelle. En toute humilité. Mon égo était devenu aussi grand que mes maisons ! Une voie sans issue.Bonne construction à vous aussi!
Michel12 novembre 2006 à 16 h 35 min #942200micheldekemmeterMembremr chips:
2 maitre-mots:
– les loyers modérés, et
– les biens immobiliers durables (lire: récents, clean, isolés, …)et… vu mon expérience, ne brûlez pas toutes vos cartouches d'un coup.
Gardez une réserve. Les petits biens seront de tte façon de + en + populaires.
Attention, achetez un bien qui sera sans soucis pendant qqs années (neuf ou récent si possible).12 novembre 2006 à 16 h 38 min #942201 PIMMaître des clés
Le "solide bouillon" annoncé par Kaplan me paraît être plutôt un solide bouillon de culture !
12 novembre 2006 à 16 h 44 min #942202micheldekemmeterMembrehéhéhé
😎
Sur un événement, on peut s'arrêter et pleurnicher, ou décider d'apprendre et de grandir… c'est une responsabilité perso.12 novembre 2006 à 17 h 44 min #942203 Grmf!!ModérateurCitation :Mr Kemmeter étant connaisseur Que feriez vous a ma place ?
Pour avoir lu son bouquin, je crois que Mr De Kemmeter aurait (à l'époque?) acheté 3 appartement de 75.000€ avec des emprunts de 50-60.000€.
Il aurait loué un appart 350€+charges, remboursé 300 euros pour le PH en 25 ans, et cela lui aurait laissé une marge de 50€ comme rapport immédiat.
10 ans plus tard, avec l'inflation, le rapport aurait été multiplié par 2.5 pour une inflation cumulée de 20%. Il aurait touché 130€/appart… sans compter la plus value ni la diminution de sa dette à la banque.
Mais, bon, je ne suis pas Mr De Kemmeter que je salue au passage. Je suis grmff, j'ai fait comme cela… dans un premier temps…
12 novembre 2006 à 18 h 50 min #942204EricLMembreGrmff a écrit :Citation :Mr Kemmeter étant connaisseur Que feriez vous a ma place ?
Pour avoir lu son bouquin, je crois que Mr De Kemmeter aurait (à l'époque?) acheté 3 appartement de 75.000€ avec des emprunts de 50-60.000€.Il aurait loué un appart 350€+charges, remboursé 300 euros pour le PH en 25 ans, et cela lui aurait laissé une marge de 50€ comme rapport immédiat.
10 ans plus tard, avec l'inflation, le rapport aurait été multiplié par 2.5 pour une inflation cumulée de 20%. Il aurait touché 130€/appart… sans compter la plus value ni la diminution de sa dette à la banque.
Mais, bon, je ne suis pas Mr De Kemmeter que je salue au passage. Je suis grmff, j'ai fait comme cela… dans un premier temps…
Bon calcul vu comme cela 😆
12 novembre 2006 à 20 h 00 min #942205Grmf!!ModérateurSi vous mettez vos 140.000 euros en banques, ils deviennent 140.000 euros au bout de 20 ans.
Si vous achetez 3 apparts avec prêt de 60.000€ chacun, vos 100.000 euros investis deviennent, après remboursement de la banque, 3×75.000€=225.000€.
Pour votre placement bancaire, avec l'inflation, en comptant 2%/an (ce qui est faible…), ils ne valent plus que 95.000 euros d'aujourd'hui. Vous avez perdu 1/3 de votre patrimoine.
Pour ce qui est de la brique, elle garde sa valeur. Votre patrimoine dans 20 ans vaudra 225.000€ d'aujourd'hui. Ou, avec l'inflation de 2%, on peut espérer que la valeur dans 20 ans devienne 335.000€.
Bien entendu, le placement bancaire rapporte plus en liquide immédiatement. Sur le long terme, il est évident que cela rapporte beaucoup plus, avec l'effet de levier (on met 30.000€ sur la table, on emprunte 60.000€)
Il est en outre aisé de comprendre que la brique est un outil formidable pour se prémunir de l'inflation. Si vous avez de la brique, l'inflation peut venir, vous garderez votre brique.
Les explications simples (voires simplistes) mentionnées ci-dessus ne doivent pas vous faire perdre de vue le risque immobilier: impayés, retards de payement, dégats locatifs, vide locatif, travaux, taxes et impôts, risque juridique, frais d'avocats si il doit y avoir expulsion, risque politique d'augmentation des impôts des propriétaires, etc.
Pour limiter le risque d'impayé, il vaut mieux avoir 3 apparts de 75.000€ qui vous rapportent 1000€ qu'une villa de 225.000€ qui vous rapporte 1000€. Dans le premier cas, si un locataire ne vous paye pas, vous devriez être capable d'assumer. Dans le second, c'est plus difficile…
Ces quelques explications ne doivent pas non plus vous faire perdre de vue les obligations de propriétaire: rapports parfois tendus et conflictuels avec les locataires, fermeté avec les mauvais payeurs, rigueur du suivi des payement, information et formation juridique permanente (par exemple avec le SNP ou Pim…), signature des contrats, temps passé à la remise en état, aux visites, aux signatures de contrat, aux démarches administratives, disponibilité, etc.
12 novembre 2006 à 20 h 16 min #942206MembreGrmff a écrit :dans un premier temps…… avant de procéder un peu différemment, .. ce qui était mieux … (je n'arrive pas à trouver la suite tout seul , c'est un sentiment désagréable 😡 )
12 novembre 2006 à 21 h 12 min #942207EricLMembreGrmff a écrit :Si vous mettez vos 140.000 euros en banques,….Re , et merci de vos réponses bien complètes , cependant à quoi faut-il faire attention lorsque l'on recherche un appartement ou studio ?
Charge Sindyc ? Comment cela ce passe-t-il avec les impots ? Les taxes égout , poubelles et autres sont-t-elles à nôtre charges ?Merci à vous pour cette discution enrichissante.
12 novembre 2006 à 21 h 12 min #942208Grmf!!ModérateurCitation :… avant de procéder un peu différemment, .. ce qui était mieux … (je n'arrive pas à trouver la suite tout seul , c'est un sentiment désagréable )Le premier temps, c'est l'explication que j'ai donné. Le deuxième temps, c'est l'explication de l'effet de l'inflation et de l'effet de levier.
Si j'ai changé ma méthode, c'est simplement en augmentant l'effet de levier. Plutôt que d'emprunter prudemment 70-80% du prix d'achat, je suis hardiment monté à 90-100%…
Et sans le moindre sentiment désagréable…
12 novembre 2006 à 21 h 17 min #942209Grmf!!ModérateurA quoi faire attention quand on cherche un bien d'investissement? Au rendement avant tout.
Ensuite, aux charges prévisibles: charges de copropriété, travaux de rénovation du bien, travaux de rénovation de la copropriété, mode de fonctionnement de la copropriété,…
Pour ce qui est des impôts, il y a le précompte immobilier, très variable selon les villes, et le revenu cadastral, généralement zappé par les intérêts.
Le loyer des appartements et maisons pour le logement n'est pas imposable autrment que via le revenu cadastral. Attention si vous vous lancez dans l'immobilier de bureau ou de commerce, c'est fort différent.
Taxe de seconde résidence (logement d'étudiant) sont mise à charge du proprio, qui peut les répercuter sur le locataire. La taxe poubelle est à payer par le locataire.
12 novembre 2006 à 21 h 37 min #942210Grmf!!ModérateurA quoi faire attention quand on cherche un bien d'investissement?
Il est un peu tard sans doute. Mais j'ai oublié de dire qu'il faut d'abord et avant tout se sentir à l'aise avec le bien en question. Avec les montants en jeu. Avec l'environnement de l'appart. Avec le genre de clientèle.
N'achetez pas un bien de grand luxe si vous n'aimez pas traiter avec les parvenus. N'achetez pas un studio pour une personne dans les quartiers défavorisés si vous n'aimez pas les problèmes sociaux.
N'achetez pas un appart qui est laid et inaméliorable simplement parce que son rendement théorique est bon. J'aimerais pas avoir honte de montrer ce que j'ai à louer…
N'achetez pas un grand bien unique avec un énorme PH si vous êtes limite financièrement et que vous dépendez intégralement du loyer pour payer le PH en question… (même si la banque veut bien vous prêter…) Soyez plus prudent que votre banquier…
13 novembre 2006 à 8 h 08 min #942211MembreGrmff a écrit :…simplement en augmentant l'effet de leviermerci pr la réponse, je croyais que vous parliez encore d'une autre nouvelle technique ; )
13 novembre 2006 à 10 h 57 min #942212kaplan
MembrePIM a écrit :Le "solide bouillon" annoncé par Kaplan me paraît être plutôt un solide bouillon de culture !L'un n'empêche pas l'autre ! 😆
13 novembre 2006 à 11 h 01 min #942213MembreGrmff a écrit :Si vous mettez vos 140.000 euros en banques, ils deviennent 140.000 euros au bout de 20 ans.Si vous aviez mis 140.000 euros dans le BEL20 , vous auriez réalisé 20% de plusvalue en 11 mois. 😉
13 novembre 2006 à 17 h 18 min #942214Grmf!!ModérateurAllez expliquer cela à ceux qui ont investi en Leernhout et Hauspie… Le Bel20, il n'a pas enfin rattrappé son niveau d'il y a 5 ans?
13 novembre 2006 à 22 h 21 min #942215MembreGrmff a écrit :Allez expliquer cela à ceux qui ont investi en Leernhout et Hauspie… Le Bel20, il n'a pas enfin rattrappé son niveau d'il y a 5 ans?Pour moi , immobilier ou actions c'est pareil !
Il ne faut pas investir dans des actions boiteuses ni dans des maisons de rapport qui n'en valent pas la peine.Le tout c'est de bien connaitre ce que l'on achète.
L'immobilier aussi a connu ses krachs comme la bourse MAIS l'avantage de la bourse par rapport à l'immobilier c'est que l'on peut spéculer sur une action à la baisse et donc gagner de l'argent même quand la bourse descend ( on appelle cela de la vente à découvert ) tandis que quand l'immobilier chute , on ne sait pas faire grand chose à part compter ses pertes.
Bien à vous.
-
AuteurMessages
- Vous devez être connecté pour répondre à ce sujet.
