Forum Vous n'êtes pas identifié(e) : Inscription :: Identification | Recherche
Discussions : Récentes | Sans réponse

est il toujours intéressant d’avoir le taux de CH le plus bas possible ?

Accueil › Forum de l'immobilier résidentiel belge › Prêts hypothécaires/assurances › est il toujours intéressant d’avoir le taux de CH le plus bas possible ?

4 sujets de 1 à 4 (sur un total de 4)
  • Auteur
    Messages
  • #922104
    ChrisGH
    Membre

    Bonjour à tous,

    nous sommes en pleine recherche concernant l'achat d'un bien à titre d'investissement.

    Nous allons financer une partie de cet achat grâce à un CH de 100000€/15 ans

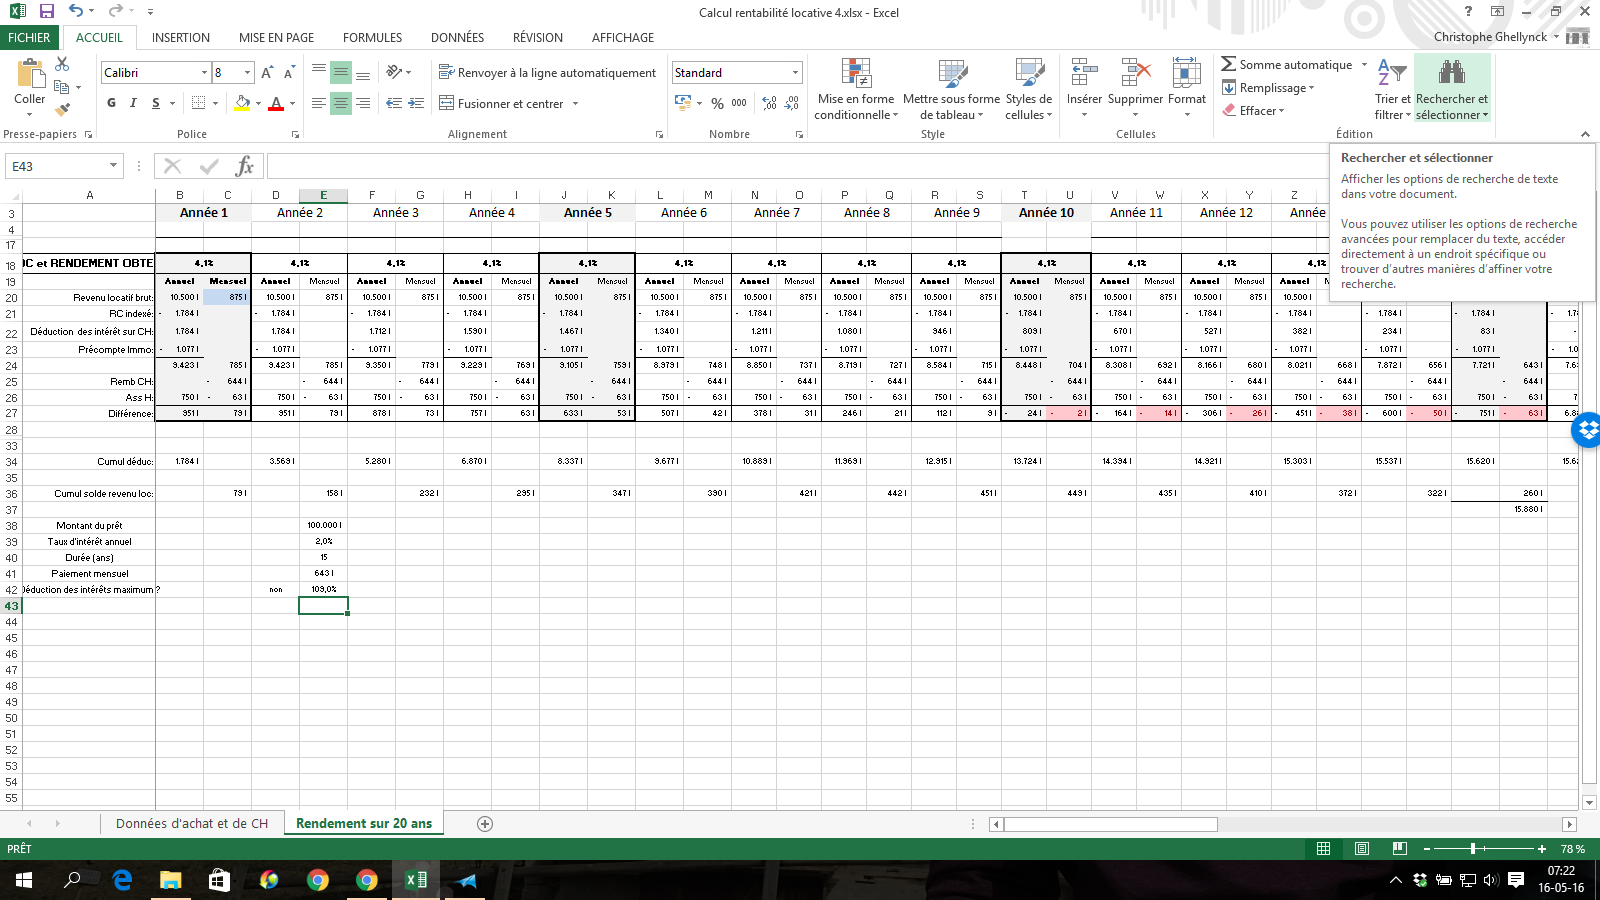
    Je me suis fait un petit calculateur qui me permet de voir sur base des charges fiscales et autres ainsi que d'un loyer déterminé le solde de mon revenu locatif.

    J'ai aussi calculé, sur la durée du CH, le cumul de l'avantage fiscal (déduction des intérêts). J'ai cumulé déductions des i + revenu locatif net pour obtenir un chiffre de comparaison.

    Sur base d'un taux de 2%, (je dépasse légèrement le seuil maximum de déductibilité) j'obtiens le chiffre de 15880€

    Je fais le même exercice avec un taux de 1.4% . (J'ai un peu moins de charge d'emprunt, moins de déductibilité car je suis largement en dessous du seuil maximum de déductibilité mais j'ai plus de revenu locatif net) et là j'obtient au final 11201€

    La méthode n'est peut être pas scientifique mais est ce que ma réflexion est correcte et est ce qu'au final j'ai intérêt à "saigner" mon banquier lors de la négociation de mon CH ?

    Merci pour votre retour d'information.

    Bon dimanche

    Christophe

    #1014432
    Grmf!!
    Modérateur

    Le gain fiscal est toujours moindre que le gain d'intérêt. Fiscalement, il faut avoir le taux le plus bas.

    Attention aux autres extra: asrd parfois fort chère et obligatoire dans la banque. Ela peut gommer l'avantage. A même cout, il vaut mieux plus d'intérêt et moins d'asrd…

    #1014433
    GT
    Membre
    grmff a écrit :
    Le gain fiscal est toujours moindre que le gain d'intérêt. Fiscalement, il faut avoir le taux le plus bas.

    Attention aux autres extra: asrd parfois fort chère et obligatoire dans la banque. Ela peut gommer l'avantage. A même cout, il vaut mieux plus d'intérêt et moins d'asrd…

    L'assurance SRD n'est pas, de manière générale, obligatoire en cas d'emprunt hypothécaire.
    J'ai souscrit un emprunt hypothécaire en Belgique sans devoir y lier une assurance solde restant dû.

    #1014434
    ChrisGH
    Membre

    Néanmoins les chiffres sont là (sauf si j'ai fait une erreur).

    Mais avec un RC "relativement" et un CH qui n'est pas "trop important", je n’atteins que +/- 75% du plafonnement de la déductibilité.

    J'espère que le fichier sera lisible

    Voici à 1,4%
    38f88319def3a4c3f39addadc7aad735.png

    Le même à un taux de 2%

    6e02cbd892a842bbc2a244e3d6e1bec1.png

    Est ce que mon interprétation n'est pas bonne ?

    😉

    CG

4 sujets de 1 à 4 (sur un total de 4)
  • Vous devez être connecté pour répondre à ce sujet.