yepp33
Toutes mes réponses sur les forums
-
AuteurMessages
-
16 avril 2023 à 11 h 50 min en réponse à : Acte d’achat prévu dans 2 semaines et décès du vendeur #1074040
 yepp33Membre
Re bonjour,
Je reviens déjà avec une bonne nouvelle : la signature de l'acte pourra avoir lieu à la date prévue initialement fin avril !
Nous ignorons encore comment mais tout le processus de succession semble avoir été réalisé très rapidement et accepté simplement.
Nous demanderons plus de détails à notre notaire le jour de l'acte, au moins rien que pour notre information générale. Je viendrai poster les éléments si nous les avons, cela peut être utile à d'autres.Bon dimanche.
3 personnes aiment ce message9 avril 2023 à 13 h 45 min en réponse à : Acte d’achat prévu dans 2 semaines et décès du vendeur #1074039yepp33MembreBonjour,
Merci d'avoir pris le temps de me répondre longuement avec les informations ci-dessus.
En effet, nous ne souhaitons pas brusquer la famille des vendeurs après cette triste nouvelle. Même si en parallèle, le temps n'est pas infini.
Nous savons que le fils est majeur. Nous avons laissé le soin à notre notaire d'en savoir plus sur la succession et sur le déroulement futur, elle n'avait à l'heure actuelle aucune autre information que le décès du mari.
Nous allons donc espérer que la succession soit acceptée simplement et également recevoir des nouvelles rapidement. Heureusement, depuis le début notre étude est très bien.Notre principale crainte est qu'il soit impossible de tenir les délais (début juin), notamment pour notre crédit, alors que nous avons un bon taux pour la période.
Nous n'avions pas imaginé une situation compliquée pour notre tout premier achat immobilier 😀
19 décembre 2022 à 20 h 26 min en réponse à : BXL : Abattement avril 2023 – option croisée – crédit hypothécaire #1072522yepp33MembrePIM a écrit :La question est donc de savoir s'il vaut mieux bénéficier aujourd'hui de 3.125 € au lieu de ± 6.500 € en 20 ans…Pour ma part, je préfère économiser aujourd'hui.
Merci pour votre intervention.
Pourriez-vous expliciter votre choix ? Nous avons du mal à comprendre tous les enjeux, on ne doit sûrement pas avoir tous les éléments en tête 🙂17 décembre 2022 à 21 h 41 min en réponse à : BXL : Abattement avril 2023 – option croisée – crédit hypothécaire #1072520yepp33MembreJ'ai intégré les résultats du simulateur de prêt de Pim dans un tableau pour avoir un aperçu des montants totaux en jeu et surtout des différences de coûts entre les différents taux pour mon cas.
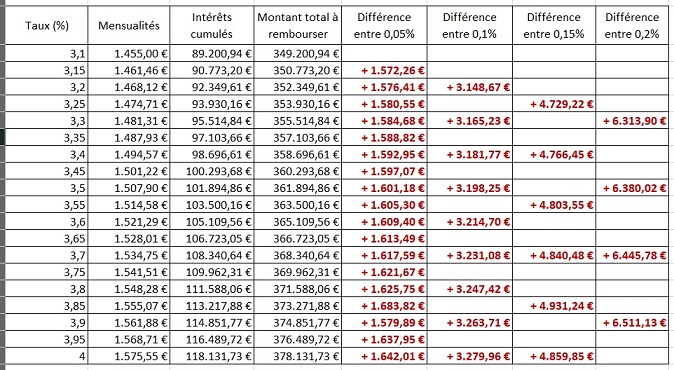
Si je n'ai pas fait d'erreurs, l'avantage financier du "nouvel" abattement fiscal (rappel : 3.125€) s'annulerait dès que nous aurions une différence de 0,10% dans le taux du crédit. J'ai bien l'impression qu'une augmentation de minimum 0,10% est fort probable en peu de temps et donc, me pousserait à contracter le crédit maintenant plutôt que plus tard pour bénéficier du "nouvel" abattement.
D'autres personnes rejoignent mon analyse ? Je suis loin d'être experte dans ce domaine 🙂
17 décembre 2022 à 16 h 03 min en réponse à : BXL : Abattement avril 2023 – option croisée – crédit hypothécaire #1072519yepp33Membregrmff a écrit :3000 euros répartis sur 12 mois pendant 20 ans, cela fait, hors intérêts, 12.5€/mois.Faites le calcul avec le simulateur de prêt de Pim (https://www.pim.be/calculs-automatiques/prets-calcul-charge-mensuelle/ et différents taux pour évaluer votre risque. Mais les taux sont à la hausse effectivement…
Bonne idée, merci pour le simulateur.
14 décembre 2022 à 13 h 13 min en réponse à : BXL : Abattement avril 2023 – option croisée – crédit hypothécaire #1072517yepp33MembrePIM a écrit :yepp33 a écrit :J'ai en effet arrondi à 3.000€ 😀
Et en effet, achat de moins de 600.000€La condition suspensive de prêt est mentionnée dans l'offre contresignée, délai de 4 semaines à partir de la signature du compromis.
Mais si le compromis se transforme en option croisée, que devient ce délai et cette condition suspensive ?Parlez-en au vendeur (ou via notaires)
Le 1er avril, ce n'est pas si loin que cela…Merci. Il est bien prévu que les notaires respectifs discutent entre eux de la proposition.
Notre réflexion tourne plutôt autour de l’intérêt financier final : est-il judicieux de retarder la demande de crédit pour économiser environ 3.000€ via la révision de l’abattement, en prenant le risque d’obtenir un taux plus élevé que maintenant et qui nous coûterait donc plus cher que 3.000€ sur toute la durée du prêt ?
13 décembre 2022 à 19 h 11 min en réponse à : BXL : Abattement avril 2023 – option croisée – crédit hypothécaire #1072515yepp33MembreJ'ai en effet arrondi à 3.000€ 😀
Et en effet, achat de moins de 600.000€La condition suspensive de prêt est mentionnée dans l'offre contresignée, délai de 4 semaines à partir de la signature du compromis.
Mais si le compromis se transforme en option croisée, que devient ce délai et cette condition suspensive ?7 décembre 2022 à 18 h 41 min en réponse à : Le Gouvernement bruxellois décide de rendre l’achat d’un logement plus abordable #1068858yepp33MembrePIM a écrit :Donc si je passe un acte authentique le 1er avril 2023, j'ai droit à l'abattement amélioré.
Mais cela ne doit pas reposer sur un compromis de vente signé antérieurement, sauf s'il est assorti d'une condition suspensive expirant après cette date.
Cela sonne le retour (momentané) des contrats d'options payantes… et/ou des options croisées.Pour être sûre de bien comprendre (désolée d'avance…) :
Dans mon cas (futur achat), un compromis de vente devrait être signé dans les 2 semaines à venir. La condition suspensive expire dans les 4 semaines du compromis, soit dans 6 semaines max. Signature de l'acte authentique dans les 4 mois (donc potentiellement possible après le 01/04/2023, si on s'arrange bien 😛 ).
Mais je ne serais donc pas éligible à cause du compromis qui serait signé en 2022 et de la condition suspensive qui expire trop tôt. C'est bien cela ?16 novembre 2022 à 17 h 54 min en réponse à : BXL: droit de préférence pour les locataires d’un logement mis en vente ? #1071207yepp33MembrePIM a écrit :[…]
Olivier Dubuisson, notaire, corrobore ces propos. Cette procédure retardera les transactions et causerait des tracas administratifs. "Ce sera un problème pour l’acquéreur qui va devoir introduire son dossier auprès d’une banque par exemple (…) Dans le cadre de notre profession, nous allons également devoir vérifier que tout a été fait dans les règles de l’art, que l’avis de vente a été notifié au locataire et qu’il a reçu une offre, pour ne pas craindre de retour de manivelle du locataire. Ce qui ajoutera à la complexité."C'est plutôt cocasse. Dans le cadre professionnel, j'ai rencontré le cabinet Ben Hamou, qui nous a vendu le droit de préférence comme étant quelque chose de voulu par les notaires. Et là, je lis cette réaction 😛
17 août 2022 à 12 h 29 min en réponse à : BIDDIT : condition de vente sans clause suspensive #1070298yepp33MembreBonjour,
Pour ma part, je me suis également renseignée sur Biddit et sur cette non-possibilité de clause suspensive.
Cela me faisait peur, et notamment le délai des 6 semaines pour payer le bien quoi qu'il en soit. J'ai donc appelé mon banquier pour me renseigner. Be***us a une procédure accélérée de crédit pour ce type de vente et sait que la clause est rarement possible. Tant que le montant demandé est suffisamment sûr par rapport à son plafond maximal, une proposition de crédit sera faite en 2-3 jours seulement (sauf exception liée à une situation plus complexe bien sûr…) et en tenant compte de l'absence de clause.Donc, ce que j'ai retenu c'est de bien connaitre son plafond maximum, d'enchérir de manière sécurisée par rapport à ce plafond et de se renseigner auprès de sa banque/son courtier vis-à-vis d'une procédure spéciale pour vente publique.
J'espère que cela a pu vous aider un minimum 🙂
1 personne aime ce messageyepp33MembreBonjour à tous,
Je me permets de relancer ce sujet et notamment cette fameuse "participation forfaitaire de l’adjudicataire".
Je ne comprends pas exactement ces frais, pourriez-vous m'éclairer ? C'est un pourcentage sur le prix de la vente et les charges ? (quelles charges ?)Donc si on prend un prix final de vente de 310.000€, selon l'article 25 :
Citation :" quatorze pour cent (14,00%), pour les prix d’adjudication au-delà de trois cent mille euros (€ 300.000,00) jusqu’y compris trois cents vingt-cinq mille euros (€ 325.000,00)"il faut payer 14% de 310.000€ (+ charges) = minimum 43.400€.
Le simulateur de frais d'acte d'achat de notaire.be donne des frais de 43.386,35 € pour un prix d'achat de 310.000€ (sans abattement à Bruxelles). Quasi similitude avec d'autres prix variés (200.000€, 450.000€, etc).
Si je comprends bien, cette participation forfaitaire de l'adjudicataire est en fait les frais d'acte d'achat.
Pourquoi finalement dit-on que ces frais sont à charge du vendeur ?Ou alors j'ai fait une erreur, les 14% ne sont pas à comptabiliser sur le prix de vente. Sur quoi alors ?
Merci de vos éclairages ! J'essaie de bien définir tous les frais annexes en cas d'achat via Biddit.Dans un souci de compréhension, je mets ci-dessous le passage concerné issu du cahier des charges d'une vente publique en cours sur Biddit :
Citation :Prix
Article 24. L'adjudicataire doit payer le prix en euros en l'étude du notaire endéans les six semaines à compter du moment où l’adjudication est définitive. Aucun intérêt n’est dû au vendeur pendant cette période.
Ce paiement est libératoire pour l’adjudicataire.
Le paiement ne peut se faire que par virement sur le compte tiers du notaire.
L’adjudicataire est tenu de déclarer dans le procès-verbal d’adjudication par le débit de quel compte bancaire il va s’acquitter du prix de vente et des frais.
Le prix devient immédiatement exigible à défaut de paiement des frais dans le délai imparti moyennant mise en demeure.Frais
Article 25. Par dérogation à l’article 1593 du Code civil les frais, droits et honoraires de la vente sont à charge du vendeur, et ce moyennant participation forfaitaire de l’adjudicataire.
Cette participation forfaitaire consiste en un pourcentage dégressif calculé sur le prix et les charges éventuelles – en ce compris les frais de quittance estimés pro fisco à 0,5 % du prix. L’adjudicataire doit payer cette participation de la façon prévue à l’article 24 pour le paiement du prix, dans les cinq jours de l’adjudication définitive. Cette participation est basée sur un droit d’enregistrement de douze virgule cinquante pourcent (12,50%).
Elle est égale à :
– vingt virgule quatre-vingt pour cent (20,80%), pour les prix d’adjudication au-delà de trente mille euros (€ 30.000,00) et jusqu’y compris quarante mille euros (€ 40.000,00);
– dix-neuf virgule trente pour cent (19,30%), pour les prix d’adjudication au-delà de quarante mille euros (€ 40.000,00) jusqu’y compris cinquante mille euros (€ 50.000,00);
– dix-huit virgule trente pour cent (18,30%), pour les prix d’adjudication au- delà de cinquante mille euros (€ 50.000,00) jusqu’y compris soixante mille euros (€ 60.000,00);
– dix-sept virgule cinquante-cinq pour cent (17,55%), pour les prix
d’adjudication au-delà de soixante mille euros (€ 60.000,00) jusqu’y compris septante mille euros (€ 70.000,00);
– dix-sept pour cent (17,00%), pour les prix d’adjudication au-delà de
septante mille euros (€ 70.000,00) jusqu’y compris quatre-vingt mille euros (€ 80.000,00);
– seize virgule cinquante pour cent (16,50%), pour les prix d’adjudication au-delà de quatre-vingt mille euros (€ 80.000,00) jusqu’y compris nonante mille euros (€ 90.000,00);
– seize virgule quinze pour cent (16,15%), pour les prix d’adjudication au-delà de nonante mille euros (€ 90.000,00) jusqu’y compris cent mille euros (€ 100.000,00);
– quinze virgule quatre-vingt-cinq pour cent (15,85%) pour les prix d’adjudication au-delà de cent mille euros (€ 100.000,00) jusqu’y compris
cent dix mille euros (€ 110.000,00);
– quinze virgule soixante-cinq pour cent (15,65%) pour les prix d’adjudication au-delà de cent dix mille euros (€ 110.000,00) jusqu’y compris cent vingt-cinq mille euros (€ 125.000,00);
– quinze virgule trente-cinq pour cent (15,35%) pour les prix d’adjudication au-delà de cent vingt-cinq mille euros (€ 125.000,00) jusqu’y compris cent cinquante mille euros (€ 150.000,00);
– quinze pour cent (15,00%) pour les prix d’adjudication au-delà de cent cinquante mille euros (€ 150.000,00) jusqu’y compris cent septante-cinq mille euros (€ 175.000,00);
– quatorze virgule septante-cinq pour cent (14,75%) pour les prix d’adjudication au-delà de cent septante-cinq mille euros (€ 175.000,00)
jusqu’y compris deux cent mille euros (€ 200.000,00);
– quatorze virgule cinquante-cinq pour cent (14,55%) pour les prix d’adjudication au-delà de deux cent mille euros (€ 200.000,00) jusqu’y
compris deux cent vingt-cinq mille euros (€ 225.000,00);
– quatorze virgule quarante pour cent (14,40%) pour les prix d’adjudication au-delà de deux cent vingt-cinq mille euros (€ 225.000,00) jusqu’y compris deux cent cinq mille euros (€ 250.000,00);
– quatorze virgule trente pour cent (14,30%), pour les prix d’adjudication au-delà de deux cent cinq mille euros (€ 250.000,00) jusqu’y compris deux cent septante-cinq mille euros (€ 275.000,00);
– quatorze virgule quinze pour cent (14,15%), pour les prix d’adjudication au-delà de deux cent septante-cinq mille euros (€ 275.000,00) jusqu’y compris trois cent mille euros (€ 300.000,00);
– quatorze pour cent (14,00%), pour les prix d’adjudication au-delà de trois cent mille euros (€ 300.000,00) jusqu’y compris trois cents vingt-cinq mille euros (€ 325.000,00);
– treize virgule nonante pour cent (13,90%) pour les prix d’adjudication au- delà de trois cents vingt-cinq mille euros (€ 325.000,00) jusqu’y compris trois cents septante-cinq mille euros (€ 375.000,00) ;
– treize virgule septante pour cent (13,70%) pour les prix d’adjudication au-delà de trois cents septante-cinq mille euros (€ 375.000,00) jusqu’y compris quatre cents mille euros (€ 400.000,00) ;
– treize virgule soixante-cinq pour cent (13,65%) pour les prix d’adjudication au-delà de quatre cents mille euros (€ 400.000,00) jusqu’y compris quatre cents vingt-cinq mille euros (€ 425.000,00) ;
– treize virgule soixante pour cent (13,60%) pour les prix d’adjudication au-delà de quatre cents vingt-cinq mille euros (€ 425.000,00) jusqu’y compris cinq cents mille euros (€ 500.000,00) ;
– treize virgule quarante-cinq pour cent (13,45%) pour les prix d’adjudication au-delà de cinq cents mille euros (€ 500.000,00) jusqu’y compris cinq cents cinquante mille euros (€ 550.000,00) ;
– treize virgule trente-cinq pour cent (13,35%) pour les prix d’adjudication au- delà de cinq cents cinquante mille euros (€ 550.000,00) jusqu’y compris six cents mille euros (€ 600.000,00) ;
– treize virgule trente pour cent (13,30%) pour les prix d’adjudication au-delà de six cents mille euros (€ 600.000,00) jusqu’y compris sept cents cinquante mille euros (€ 750.000,00) ;
– treize virgule quinze pour cent (13,15%) pour les prix d’adjudication au-delà de sept cents cinquante mille euros (€ 750.000,00) jusqu’y compris un million d’euros (€ 1.000.000,00) ;
– treize pour cent (13,00%) pour les prix d’adjudication au-delà de un million d’euros (€ 1.000.000,00) jusqu’y compris deux millions d’euros (€
2.000.000,00) ;
– douze virgule quatre-vingt pour cent (12,80%) pour les prix d’adjudication au-delà de deux millions d’euros (€ 2.000.000,00) jusqu’y compris trois millions d’euros (€ 3.000.000,00) ;
– douze virgule septante-cinq pour cent (12,75%) pour les prix d’adjudication au-delà de trois millions d’euros (€ 3.000.000,00) jusqu’y compris quatre millions d’euros (€ 4.000.000,00) ;
– douze virgule septante pour cent (12,70%), pour les prix d’adjudication au-delà de quatre millions d’euros (€ 4.000.000,00).
Pour les prix d’adjudication jusqu’y compris trente mille euros (€ 30.000,00), cette quote-part est fixée librement par le notaire en tenant compte des éléments du dossier.Article 25bis. Dispositions communes à toutes les régions en matière de frais.
Au cas où il y aurait lieu à application d’une disposition légale portant exemption, réduction ou majoration du droit d’enregistrement dû (par
exemple en conséquence d’un droit de partage ou d’un autre droit réduit, de la reportabilité, de l’abattement) ou comptabilisation de la TVA au lieu du droit d’enregistrement ou à l’application de l’honoraire légal, la contribution sera adaptée après application du pourcentage mentionné à l’article 25, avec le montant de la réduction ou de l’augmentation.
Les frais suivants doivent être supportés par l’adjudicataire : les frais des éventuels actes de cautionnement qui lui seraient demandés, de ratification d’une personne pour laquelle il se serait porté fort ou d’élection de command, ainsi que les éventuels indemnités ou intérêts de retard auxquels il serait tenu en cas de défaillance.
Ces frais doivent être payés dans les délais prévus pour le paiement des frais.
Le vendeur supporte le solde des frais de la vente, en ce compris la TVA sur les frais et honoraires notariaux, les frais d’inscription d’office ou d’une grosse éventuelle et ceux des actes de quittance, de mainlevée ou d’ordre éventuels.
La quote-part forfaitaire à payer par l’adjudicataire est définitivement acquise par le vendeur. Le déficit éventuel par rapport au forfait payé par
l’adjudicataire incombera au vendeur, et viendra en déduction du prix de vente qui lui sera attribué ; l’excédent, s’il en est, sera considéré comme un supplément au prix et lui reviendra. Le notaire lui rendra compte de ce déficit ou de cet excédent éventuel.
Les conséquences d’une insuffisance d’estimation relevée éventuellement par l’administration fiscale demeureront à charge de l’adjudicataire.yepp33MembreJe suis intéressée également, premier achat à Bxl (maison)
19 juin 2022 à 12 h 47 min en réponse à : Taux du courtier bien plus bas que les banques : comment ça ? #1068872yepp33MembreGT a écrit :guide-epargne.be : Je ne comprends pas comment ces personnes arrivent à autant négocier leur taux 😮
Je vois qu'ils arrivent à passer de 3,43% à 2,15%, de 3,04% à 2,15% ou encore de 4,30% à 1,80%…27 mai 2022 à 14 h 37 min en réponse à : Taux du courtier bien plus bas que les banques : comment ça ? #1068870yepp33Membrelibra a écrit :25 ans fixe est le genre de chose que les banques n'aime pas surtout en période de hausse des taux d'intérêt. On paie donc le prix de l'aversion. Certaines banques auront plus d'aversions que d'autres.Ah oui, je vois !
Ce qui m'étonne, c'est que sans rien leur demander, ce sont les banquiers eux-mêmes qui me proposent 25 ans et taux fixe 😛 Pas une seule exception !
27 mai 2022 à 14 h 36 min en réponse à : Taux du courtier bien plus bas que les banques : comment ça ? #1068869yepp33Membregrmff a écrit :Les taux sont effectivement en hausse rapide. J'imagine que la proposition n'est pas valable plus qu'une semaine… Grouillez-vous, la hausse est continue.Oh j'aimerais beaucoup mais il manque actuellement le principal : la maison 😆 On cherche, on cherche…
En effet, date d'expiration assez courte. Chez Ar***a, la proposition était valable 2 semaines mais taux assez haut.
27 mai 2022 à 10 h 40 min en réponse à : Taux du courtier bien plus bas que les banques : comment ça ? #1068866yepp33Membrelibra a écrit :Les conditions sont-elles les mêmes: durée, variabilité des taux, …Par ailleurs, un bon courtier consulte plus de trois banques, sait où il y a éventuellement des promotions, …
Bonjour,
Même durée (25 ans), taux fixe et simulation faite sur les mêmes montants que les autres banques.J'ai rdv la semaine prochaine avec un autre courtier, ça me donnera une meilleure idée, car je suis toujours aussi étonnée de ce taux si bas par rapport aux banques consultées.
J'ai vu une autre banque entre temps et taux encore plus haut que les précédentes : environ 3,25% avec ASRD, incendie et domiciliation salaire obligatoires. En même temps, les taux augmentent de semaines en semaines d'après ce que les banquiers me disent…yepp33Membregrmff a écrit :Bonjour.
C'est vrai que c'est un peu énervant…Il ne faut certes pas conclure un contrat de recherche. Par contre, visiter les biens et les agences pour "draguer" les agents immobiliers, ça a bien marché pour nous.
Lors de l'acquisition de notre maison, le bien n'a pas été annoncé. L'agent savait ce qu'on voulait. Il nous a fait visiter en même temps qu'un jeune couplé, et on a vite compris que c'était pas pour nous vendre la maison, mais pour mettre la pression aux autres!
Inscrivez vous dans les agences, et contactez les régulièrement…
Merci, je vais suivre votre conseil et me rendre dans les agences pour m'inscrire dans leur base de données 🙂
La drague, c'est pas mon fort par contre. Trop timide 😀
yepp33Membregrmff a écrit :Outre le forum, vous pouvez aussi très utilement vous inspirer des documents que vous trouverez sur internet. Attention à ce que ce soit des documents pour le marché flamand, bruxellois ou wallon selon le cas d'espèce.Si on ne fait pas attention, on se retrouve vite sur un site français…
Choisissez un site bien réputé, évidemment!
Veillez à indiquer une date de préemption de l'offre, à un délai suffisamment court pour que le vendeur ne cherche pas trop à jouer les enchères.
Et mentionnez si votre offre est soumise à condition suspensive de crédit hypothécaire ou non, et la durée de la condition suspensive.
Si c'est mentionné, je conseille également de mentionner le montant (ou le pourcentage) qui devra être couvert par le crédit, et de mentionner que vous avez déjà un accord verbal de la part de la banque et que vous demandez cette condition suspensive à titre de défense contre les banques qui changent parfois d'avis sans raison.Bonjour grmff,
Merci également pour votre réponse rapide.
J'ai en effet déjà pu lire le modèle d'offre de PIM, c'est une bonne aide.
Ce n'est pas le sujet du topic mais si je pars sur un délai d'offre de 48h pour "faire offre à partir de…" et un délai de 7 jours pour un prix fixe, cela vous semble bien ?
Concernant la clause suspensive de crédit hypothécaire, je devrai en effet la mettre. Une durée de 4 semaines est suffisante ?
Je connais à la grosse louche le % couvert par le crédit, si je le mentionne et qu'au final il est plus bas ou plus haut, cela ne rend pas mon offre caduque ?Je peux ouvrir un autre topic s'il faut 🙂
yepp33MembreBonjour PIM,
Merci, pour cette réponse rapide !
Totalement novice dans ce secteur (primo-accédante) et n'ayant jamais fait d'offre, je dois encore bien me renseigner justement sur toutes ces modalités. Je crains d'oublier quelque chose… 😐 J'espère trouver pas mal de réponses sur ce forum.
yepp33MembreBonjour,
Nouvelle sur ce forum, j'en découvre une mine d'informations super intéressantes ! Merci à tous 😎
Je reviens sur le sujet des "faire offre à partir de…", pratique que j'ai découverte en cherchant à acheter une maison.
J'ai justement trouvé une maison qui me plait (Bxl), vendue par un particulier qui demande de "faire offre à partir de…". Visite prévue cette semaine.
Les sujets que je trouve à propos de ce système se réfèrent quasi exclusivement aux agents immobiliers.D'où ma question : un particulier peut-il aussi utiliser "faire offre à partir de…" pour vendre son bien ?
Merci pour vos réponses et belle journée !
-
AuteurMessages
